Paragrafen

Paragraaf Weerstandsvermogen en Risicobeheersing

Terug naar navigatie - Paragraaf Weerstandsvermogen en Risicobeheersing - Paragraaf Weerstandsvermogen en risicobeheersing

Inleiding

Het weerstandsvermogen is nodig om risico’s in de exploitatie op te vangen: zonder weerstandsvermogen levert iedere tegenvaller een probleem op bij een sluitende begroting. Hoe hoger de risico’s, hoe hoger de weerstandscapaciteit (bijvoorbeeld reserves of ruimte in tarieven) moet zijn. Het gaat hier dus om de robuustheid van de begroting. 

Deze paragraaf beschrijft de risico’s waarmee de gemeente geconfronteerd kan worden, welke financiële buffers daar tegenover staan en hoe de risico’s beheerst kunnen worden.

De paragraaf bestaat uit de volgende delen:

  1. Beleidskader;
  2. Structurele weerstandscapaciteit;
  3. Incidentele weerstandscapaciteit;
  4. Conclusie weerstandscapaciteit;
  5. Risicobeheersing;
  6. Relatie tussen risico’s en weerstandscapaciteit;
  7. Weerstandsratio en  kengetallen.

Artikel 11 van het BBV (Besluit Begroting en Verantwoording) beschrijft het volgende over het weerstandsvermogen. Het weerstandsvermogen bestaat uit de relatie tussen de weerstandscapaciteit, zijnde de middelen en mogelijkheden waarover de gemeente beschikt of kan beschikken om niet begrote kosten te dekken en alle risico's waarvoor geen maatregelen zijn getroffen en die van materiële betekenis kunnen zijn in relatie tot de financiële positie.
 
De paragraaf betreffende het weerstandsvermogen en risicobeheersing bevat tenminste:

  • Een inventarisatie van de weerstandscapaciteit;
  • Een inventarisatie van de risico’s;
  • Het beleid omtrent de weerstandscapaciteit en de risico’s;
  • Een kengetal voor de netto schuldquote, netto schuldquote gecorrigeerd voor alle verstrekte leningen, solvabiliteitsratio, grondexploitatie, structurele exploitatieruimte en belastingcapaciteit;
  • Een beoordeling van de onderlinge verhouding tussen de kengetallen in relatie tot de financiële positie.
     

De weerstandscapaciteit van een gemeente is de buffer die aanwezig moet zijn om mogelijke risico’s af te kunnen dekken. Het gaat hierbij om het vermogen dat aanwezig is om risico’s financieel af te kunnen dekken, zonder dat de bedrijfsvoering in gevaar komt.
Dit in de wetenschap dat de risico’s zich nooit allemaal tegelijk zullen voordoen. Simpel gezegd is het verstandig om een deel van de Algemene Reserve denkbeeldig af te zonderen voor nadelige gevolgen die niet begroot zijn.
De vragen die we ons stellen zijn:

  • Heeft de gemeente de mogelijkheid om bij een sterke daling van het eigen vermogen de tarieven te verhogen?
  • Zijn er mogelijkheden om de kosten die nu binnen de bestemmingsreserves worden afgedekt binnen de reguliere begroting te dekken?

De beleidsuitgangspunten met betrekking tot het weerstandsvermogen worden hieronder opgesomd:
- structurele risico’s worden afgedekt met structurele weerstandscapaciteit en incidentele risico’s worden afgedekt met incidentele weerstandscapaciteit;
- de basis van de grootte van ons structureel weerstandsvermogen is de ruimte die er nog is in de OZB-tarieven tot aan de artikel 12 norm. Hierbij baseren wij ons op provinciale gegevens;
- alleen de Algemene Reserve wordt ingezet als incidentele weerstandscapaciteit (voorheen waren dat alle reserves);
- de post onvoorzien in de exploitatie wordt niet meegenomen als weerstandscapaciteit omdat deze post bedoeld is om de begroting op een soepele manier uit te voeren en in eerste instantie niet om risico’s  op  te vangen;
- stille reserves worden alleen meegenomen als weerstandsvermogen als deze binnen 2 jaar liquide (dus in geld zijn om te zetten) zijn te maken;
- de risico top 13 in deze paragraaf zullen worden toegelicht met:

  • Een omschrijving van het risico;
  • De hoogte van het risicobedrag (alleen vanaf  €50.000,-);
  • Wijze van berekening van het risicobedrag;
  • De maatregelen ter beheersing van het risico.

De weerstandscapaciteit in relatie tot de risico’s wordt zichtbaar gemaakt in een tabel en tevens uitgedrukt in een weerstandsratio.

Weerstandscapaciteit

Structurele weerstandscapaciteit
Structurele weerstandscapaciteit is het vermogen om onverwachte structurele tegenvallers in de begroting (bijvoorbeeld een hogere uitgave voor de WWB of een lagere Algemene Uitkering) op te vangen, zonder dat dit gevolgen heeft voor de voortzetting van de taken.
De gemeente Heerde heeft op de OZB-heffing na, nagenoeg geen resterende structurele belastingcapaciteit meer. De afvalstoffenheffing, rioolheffing en begrafenisrechten zijn maximaal kostendekkend en kunnen niet meer worden verhoogd. Om de weerstandscapaciteit te beïnvloeden kan overwogen worden om de kosten te verlagen.

Ruimte in OZB-tarieven volgens artikel 12 norm
De structurele ruimte in de OZB-tarieven die er volgens de artikel 12 norm nog aanwezig is, is €1.648.000,-. Deze gegevens zijn verstrekt door de provincie Gelderland en zijn gebaseerd op de begroting 2026. De structurele risico’s in deze paragraaf (zonder de grondexploitatie) zijn €5.641.000,-. Afgezet tegen de €1.648.000,- ruimte die we nog hebben, kan de conclusie getrokken worden dat wij onvoldoende structurele middelen hebben om de structurele risico’s te dekken. Maar, het ramen van deze risico’s moet wel in het juiste perspectief worden gezien. Het is nog geen uitgaaf en niet alle risico’s zullen zich naar verwachting op hetzelfde moment voordoen. Verder is het ook mogelijk om tijd te kopen om een risico te beheersen en deze tijdelijk te dekken uit de Algemene Reserve.

Onvoorzien
Soms wordt ook de post Onvoorzien als structurele weerstandscapaciteit gezien. In Heerde is de post Onvoorzien voor het jaar 2027 geraamd op €30.000,-.
In feite is deze post bedoeld om de begroting op een soepele manier uit te voeren en in eerste instantie niet om risico’s op te vangen. Voor bepaling van de weerstandscapaciteit is Onvoorzien daarom niet meegenomen.

Incidentele weerstandscapaciteit
Incidentele weerstandscapaciteit is het vermogen om onverwachte eenmalige tegenvallers op te kunnen vangen, zonder dat dit invloed heeft op de voortzetting van taken. De incidentele weerstandscapaciteit valt samen met de Algemene Reserve en de  reserve Grondexploitatie.

De Algemene Reserve is bedoeld om risico’s in de gewone exploitatie op te vangen en de Bestemmingsreserve Grondexploitatie die van de grondexploitatie.

De geraamde reservepositie ten behoeve van de risico's is  €6,5 miljoen per 1 januari 2027.
 
Stille reserves
Er zijn op dit moment geen stille reserves bekend in het belang van deze paragraaf.

Conclusie weerstandscapaciteit
Structureel:
De totale structurele weerstandscapaciteit wordt bepaald op de ruimte die Heerde heeft in zijn OZB-tarieven tot artikel 12 norm, zijnde €1.648.000,-.

Incidenteel:
De incidentele weerstandscapaciteit heeft een omvang van €6,5 miljoen en is aanwezig in de Algemene Reserve en reserve Grondexploitatie.

Risicobeheersing

Deze paragraaf bevat de top 13  risico’s (volgorde van groot risico naar klein).

In deze top is aangegeven:

  • Omschrijving (van het risico);
  • Hoogte van het risicobedrag (alleen vanaf  €50.000,-);
  • Wijze van berekening;
  • Beheersing van het risico.

Voor sommige risico’s is het moeilijk een risicopercentage te berekenen. Dat is dan aangegeven. Toch wordt er dan een risicobedrag berekend zodat voorzichtigheidshalve in de reservepositie wel rekening wordt gehouden met tegenvallers.

1. Restrisico
Omschrijving
Wij hebben een organisatiebrede risicoanalyse gemaakt. Hieruit zijn diverse risico's benoemd en beschreven. Hieruit blijkt dat wij als gemeente diverse risico's lopen waarvan de financiële omvang niet is in te schatten. Voorbeelden hiervan zijn klimaatrisico's, ziekte van personeel en de gevolgen van een krappe arbeidsmarkt, gemaakte fouten door de organisatie (bijvoorbeeld door werkdruk of gebrek aan ervaring) in de uitvoering van het werk, frauderisico's,  fiscale risico's, aanbestedingsrisico's, drugsafval en ongevallen met gevaarlijke stoffen in de openbare ruimte, de kosten van jeugdzorg en WMO (waaronder AVSLH), ons streekarchief, niet terugbetalen van leningen door externe partijen, enzovoort. Het is goed om hiervoor een deel van ons spaargeld (de Algemene Reserve) opzij te zetten zodat we toch een buffer hebben om eventuele niet voorziene uitgaven te dekken.

Hoogte van het risicobedrag
Wij stellen het risicobedrag vast op €1.500.000,-.

Wijze van berekening 
Van dit risico is geen berekening te maken omdat de hoogte niet is vast te stellen. Door €1.500.000,- hiervoor in te schatten houden we toch op deze manier rekening in onze reservepositie met onvoorziene omstandigheden zoals boven benoemd.

Beheersing van het risico 
Veel van de bovengenoemde risico's zijn afhankelijk van externe factoren. Ze zijn daarom niet of nauwelijks te beheersen.

2. Gemeentefonds / Algemene Uitkering
Omschrijving
Een belangrijk risico vormt de stabiliteit van onze belangrijkste bron van inkomsten: de Algemene Uitkering. Deze Algemene Uitkering is een onderdeel van het gemeentefonds. Het gemeentefonds betreft ongeveer 65% inkomsten ten opzichte van het totaal baten van de exploitatie. Gemeenten zijn afgelopen jaren geconfronteerd met diverse opkomende taakstellende kortingen zoals de forse korting in verband met het niet doorgaan van de afschaffing van het BTW-compensatiefonds, opschalingskorting grote gemeenten en de korting Onderwijshuisvesting. En nog steeds zijn er diverse onzekerheden met betrekking tot het correct ramen van de algemene uitkering. We benoemen:

  • Het ingebouwde plafond BTW-compensatiefonds van €4,4 miljard;
  • Steeds wisselende uitkeringsfactoren;
  • Aanpassingen van maatstaven en bijbehorende tarieven; Hier vinden soms behoorlijke schommelingen plaats;
  • Aanzuigende werking in het sociaal domein door verlaging van het abonnementstarief;
  • Ontwikkelingen in accressen zijn afhankelijk geworden van CPB ramingen in het voorjaar van het BBP. Recent werd duidelijk dat de CPB raming elk jaar te laag is ten opzichte van de echte prijsstijgingen;
  • De accrestoevoeging voor de zorgkosten zijn structureel te laag omdat deze ook uit gaat van de stijging van het BBP. De zorgkosten stijgen echter sneller;
  • Ravijnjaar 2028. De oorspronkelijke teruggang van de middelen in het gemeentefonds (ravijnjaar) van 2026 is door het toevoegen van incidentele middelen voor de jaren 2026 en 2027 doorgeschoven naar het jaar 2028. Door het overschakelen van het trap op trap af systeem naar het BBP systeem en het tussentijds bevriezen van de accressen, lopen de accressen achter ten opzichte van de kostenontwikkelingen van gemeenten;
  • Besluiteloosheid rond dossiers als hervormingsagenda jeugd en indexatie over Wmo zorgkosten;
  • Onzekerheid over de evaluatie over herijking van het fonds;
  • Een eventuele doorwerking naar het gemeentefonds van de landelijke grote opgave op gebied van Defensie.

Hoogte van het risicobedrag
Wij berekenen het risico voor het maken van een juiste raming op €1.175.000,-.

Wijze van berekening
Van veel van de bovengenoemde risico’s is het niet mogelijk een reële schatting te maken. Het risicobedrag is daarom berekend door het risico te schatten op 3% van de Algemene Uitkering van afgerond €39,1 miljoen. Dit percentage is een langjarig gemiddelde van het accres. Accres is de jaarlijkse toevoeging aan het fonds dat in de pas loopt met de ontwikkelingen van de rijksbegroting.

Beheersing van het risico
Een individuele gemeente kan nauwelijks invloed uitoefenen op de hoogte van de uitkering. Vrijwel maandelijks ontvangt de gemeente specificaties waarin wijzigingen in maatstaven en tarieven staan. Deze ontwikkelingen worden goed in de gaten gehouden. Waar nodig zal een verklaring voor verschillen gezocht moeten worden en anders actie ondernomen moeten worden. Verder worden er jaarlijks minimaal drie circulaires uitgegeven waarin de nieuwste gegevens en ontwikkelingen staan. Op basis van deze circulaires kunnen gemeenten een nieuwe berekening maken van de Algemene Uitkering. Voor deze berekening wordt gebruik gemaakt van het programma Frontin Pauw en Inergy. Via nieuwsbrieven geeft deze organisatie ook tips en belangrijke aandachtspunten mee voor de berekeningen. Naar aanleiding van deze nieuwe berekeningen wordt de begroting overeenkomstig aangepast.

3. Digitale verstoring
omschrijving
Gemeenten hebben steeds vaker te maken met risico op digitale verstoringen. Hierbij moet gedacht worden aan technisch falen of uitval van de ICT-omgeving, menselijke fouten (datalekken, onbewust onbekwaam) of opzettelijke aanvallen (phishing mails, cybercrime en hacks) die plaats kunnen vinden. Als digitale systemen niet meer werken kunnen de gevolgen (ook financieel) groot zijn.

Hoogte van het risicobedrag
Wij ramen het risico op €800.000,-.

Wijze van berekening
Wij ramen het financiële risico van een verstoring op €4.000.000,- met een kans van 20%.

Beheersing van het risico
Vanuit ons eigen informatiebeveiligingsbeleid én de landelijk wettelijke normen (Baseline Informatiebeveiliging Overheid) nemen we beheersmaatregelen om het risico op digitale verstoring te verkleinen. Het is de vraag of dit risico volledig is te beheersen. De organisatie houdt regelmatig bewustwordingsacties om het bewustzijn van het digitale gedrag te vergroten, past strikte toegangscontroles toe (Multi-Factor Authenticatie), zorgt ervoor dat systemen voorzien zijn van de laatste beveiligingsupdates, zijn er back-up procedures en is er een uitwijkplan.

4. Loon en prijspeil
Omschrijving
De begroting 2027 is gebaseerd op het loon- en prijspeil van het jaar 2026. De salarissen zijn geraamd op basis van de CAO van 2026 verhoogd met het indexpercentage van 4,2% volgens de Meicirculaire 2026. Voor de overige posten is eveneens het indexcijfer uit de Meicirculaire 2026 gehanteerd (2,1%). Voor de jeugdzorg wordt een indexpercentage van 4,5% aangehouden; voor de WMO wordt een indexering van 3,5% gehanteerd. Er zijn geen extra stelposten in de begroting opgenomen voor het opvangen van overige prijsverhogingen/inflatiestijgingen. Een reëel risico bestaat dat de kosten voor jeugdzorg en WMO, waaronder ook die van AVSLH, hoger uit gaan vallen dan we op dit moment op basis van de huidige informatie die bekend is kunnen begroten. 

Hoogte van het risicobedrag
Het risicobedrag voor de loonkosten is €200.000,- en voor prijsstijgingen is dit €260.000,- (beide afgerond).

Wijze van berekening
De berekening van het risicobedrag voor de loonkosten is gemaakt door 1% van de loonsom van €19.633.000,- te nemen. Dit bedrag is inclusief de medewerkers die als gevolg van de belastingsamenwerking en het functioneel beheer zijn overgegaan naar de gemeente Heerde en inclusief een indexeringspercentage van 4,2% voor de salarissen van het vaste personeel. De berekening voor de prijsstijgingen is gemaakt door 1% te nemen van de uitgaven aan derden, exclusief subsidies. Voor 2027 is dit een bedrag van €26.316.000,-. 

Beheersing van het risico
Op de hoogte van loonkosten en prijsstijgingen heeft de gemeente geen invloed. De begroting wordt gebaseerd op de indexcijfers die het rijk afgeeft in de meicirculaire van de Algemene Uitkering. Bij het opstellen van de voorjaars- en najaarsnota wordt de vinger aan de pols gehouden met betrekking tot deze ontwikkelingen en zo nodig de begroting aangepast.

5.  Individuele zorg met verblijf

Omschrijving
Binnen de jeugdzorg heeft de gemeente te maken met hoge kosten voor individuele jeugdzorg met verblijf. Deze kosten worden grotendeels bepaald door een beperkt aantal plaatsingen, waarbij de gemiddelde kosten per jongere per maand aanzienlijk zijn. Sinds het tweede kwartaal van 2024 is landelijk bepaald dat verblijf waar mogelijk dient plaats te vinden in kleinere groepen. Dit leidt structureel tot hogere tarieven per plaatsing. Omdat de gemeente slechts beperkte invloed heeft op de noodzaak en omvang van de plaatsingen, is er sprake van een substantieel financieel risico.

Hoogte van het risicobedrag
Het risico wordt ingeschat op €420.000,-, een toename van twee jongeren met verblijf.

Wijze van berekening
Voor de bepaling van het risicobedrag hebben we de historische kosten voor jeugdzorg met verblijf vanaf 1 januari 2022 (de start van het woonplaatsbeginsel) geanalyseerd. Deze gegevens zijn inzichtelijk gemaakt in een tabel en een grafiek, waarbij gebruik is gemaakt van een voortschrijdende som over 12 maanden om seizoensinvloeden uit te sluiten.
In het kostenverloop is de landelijke beleidswijziging duidelijk zichtbaar: vanaf de zomer van 2024 nemen de kosten voor jeugdzorg met verblijf substantieel toe. Dit is het gevolg van het besluit om jeugdigen in kleinere groepen te laten verblijven, waardoor de gemiddelde kosten per plaatsing aanzienlijk zijn gestegen. De verwachting is dat dit beleid uiteindelijk leidt tot kortere verblijfsduur, maar voor de gemeente Heerde zijn deze effecten vooralsnog niet waarneembaar. Op basis van het kostenverloop van 2022 tot heden is een trendlijn bepaald die als uitgangspunt dient voor de begroting. De afwijkingen ten opzichte van deze trendlijn vormen het financiële risico.

Beheersing van het risico
Dit risico is moeilijk te beheersen, aangezien de plaatsingen worden bepaald door individuele zorgbehoeften en rechterlijke uitspraken. Mogelijke maatregelen zijn:
- Bij de Voorjaarsnota en Najaarsnota wordt de vinger aan de pols gehouden voor wat betreft aanpassing van het budget.
- Aandacht voor preventieve maatregelen en alternatieve zorgvormen die verblijf kunnen voorkomen of verkorten.
Vooruitlopend op verdere verfijning wordt vanaf 2026 de jeugdzorg met verblijf op een eigen kostenplaats begroot, zodat dit risico beter gevolgd en beheerst kan worden.

6. Inkomensdeel van de Participatiewet
Omschrijving
Het inkomensdeel van de Participatiewet is een post die we moeilijk kunnen beïnvloeden. Wettelijk is bepaald dat alle rechtmatige bijstandsaanvragen moeten worden gehonoreerd. Er kan geen invloed worden uitgeoefend op de hoogte van deze kosten. Het is een openeindfinanciering. Inwoners die een beroep doen op bijstandsverlening voor levensonderhoud worden vanaf het eerste moment gestimuleerd om actief te (blijven) zoeken naar betaald werk. De inkomsten die de gemeente ontvangt ter dekking van de uitgaven heet het BUIG-budget. Dit wordt vastgesteld op basis van een macrobudget en voor de uitkeringen voor het grootste deel gebaseerd op de werkelijke uitgaven via een T-2 systematiek en voor een klein deel ook door een objectief verdeelmodel. Op basis van objectieve factoren en een statistische analyse wordt een schatting gemaakt wat gemeenten uit gaan geven aan uitkeringen. Ook de werkelijke kosten van de loonkostensubsidie van vorig jaar (T-1) tenslotte worden toegevoegd aan het BUIG-budget. Als een gemeente minder uitgeeft dan dit model dan mag een gemeente dit verschil houden, maar als er meer wordt uitgegeven is het tekort voor de eerste 7,5% voor eigen rekening en als blijkt dat er sprake is van een nog grotere overschrijding dan is nogmaals 2,5% van het BUIG budget voor eigen rekening. Als er sprake is van een grotere overschrijding wordt het meerdere vergoed door het rijk wanneer de gemeente haar beleid om inwoners aan werk te helpen op orde heeft en de aanvraagprocedure zorgvuldig is doorlopen. Dit is de zogenaamde Vangnetuitkering. Jaarlijks wordt, indien van toepassing, de notitie Vangnetuitkering Participatiewet waarin dit beleid is vastgelegd door de gemeenteraad vastgesteld.

Hoogte van het risicobedrag
Het risicobedrag wordt vastgesteld op €374.000,-.

Wijze van berekening
Het risico wordt gebaseerd op 10% van het voorlopig BUIG-budget van het jaar 2027 van €3.741.880,-.

Beheersing van het risico
Het beheersen van het aantal uitkeringsgerechtigden is alleen mogelijk door een intensief beleid gericht op (gedeeltelijke) uitstroom. Dit vindt plaats bij het onderdeel Participatiewet Werk. Dit wordt uitgevoerd door Steun- en informatiepunt Stip en valt onder het beleidsveld Participatiewet Werk.

7. Omgevingsvergunningen
Omschrijving
Net als afgelopen jaar is het ramen van de legesinkomsten 2027 fundamenteel lastiger dan in andere jaren dat het geval was. Op 1 januari 2024 zijn de Omgevingswet en de Wet kwaliteitsborging in werking getreden. We worden hierdoor geconfronteerd met wet- en regelgeving die leidt tot een compleet ander inkomstenbeeld van leges als in voorgaande jaren. E.e.a. is behoorlijk complex. 

Hoogte van het risicobedrag
Wij stellen het risicobedrag vast op €368.000,-.

Wijze van berekening
Op basis van de Voorjaarsnota 2025 en Perspectiefnota is de raming van €385.000,- structureel verhoogd met €350.000,-. tot €735.000,- o.a. vanwege  de toename van de de verwachte grote bouwprojecten. Het risicobedrag is berekend door 50% van deze €735.000,- als risico te zien. Dit percentage is naar boven bijgesteld (van 25% naar 50%) omdat de raming vanwege alle wijzigingen moeilijk is te onderbouwen, maar op deze manier wordt er in de reservepositie van de gemeente wel rekening gehouden met tegenvallers voor deze post. 

Beheersing van het risico
Bij de voorjaars- en najaarsnota worden de resultaten en de ontwikkelingen in beeld gebracht en wordt er op basis van de beschikbare informatie een extrapolatie gemaakt van de verwachte inkomsten, waarop het budget wordt aangepast.

8. Zuivelmuseum
Omschrijving
De raad heeft besloten een hypothecaire lening te verstrekken aan het Zuivelmuseum. Het Zuivelmuseum heeft in totaal een bedrag van € 960.000,- nodig om de locatie over te nemen van BOEi. Zij vragen aan de gemeente Heerde een bijdrage van €300.000,- hiervoor. Voor de rest van het bedrag wordt er een beroep gedaan op de zuivelsector, giften en subsidies. Op dit moment is de financiering in principe rond, maar ligt nog niet in overeenkomsten vast. In juli 2025 is er door het college de intentie uitgesproken om de lening te verstrekken mits de gemeenteraad hiermee akkoord gaat. Op 29 september 2025 heeft de gemeenteraad besloten om de lening te verstrekken onder voorwaarde van een eerste hypotheekrecht, een gezonde exploitatie en dat de financiering rond komt.

Hoogte van het risicobedrag
Het risicobedrag wordt vastgesteld op €300.000,-

Wijze van berekening
Wij hebben de lening verstrekt voor het bedrag van €300.000,- waarbij de eerste 10 jaar aflossingsvrij zijn en het Zuivelmuseum alleen rente betaalt volgens de voorwaarden uit het Treasurystatuut.

Beheersing van het risico
Wij hebben het 1e hypotheekrecht en daarmee is de financiële zekerheid geborgd.

9. Renterisico
Omschrijving
Onze rente in de begroting, berekend via de rente-omslagmethode, is vrij laag. Dat komt door dat wij langlopende leningen hebben afgesloten met een laag percentage. Het is goed om rekening te houden met het risico dat nieuwe leningen een hogere rente hebben.

Hoogte van het risicobedrag
Het risicobedrag wordt vastgesteld op €219.000,-.

Wijze van berekening
De gemiddelde financieringsbehoefte van de jaren 2027/2030 wordt berekend op €21,9 miljoen tegen een rente van 3%. Wij stellen het risico vast op 1% van deze €21,9 miljoen.

Beheersing van het risico
De marktomstandigheden van de kapitaalmarkt zijn door ons niet te beheersen. Als het risico zich voor gaat doen zal de hogere rente in de begroting opgenomen moeten worden.

10. Wonen in een geschikte woning
Omschrijving

Gemeenten hebben de wettelijke opdracht om de zelfredzaamheid en participatie van haar inwoners te bevorderen en ondersteunen, opdat de inwoner zo lang mogelijk in de eigen leefomgeving kan blijven wonen. De woning waarin de inwoner woont, moet geschikt zijn om in te wonen ondanks diens beperkingen.

Hoogte van het risicobedrag
Het risicobedrag wordt vastgesteld op €205.000,-.

Wijze van berekening
Het risico wordt geschat op twee dure woningaanpassingen van totaal  €205.000,-. 

Beheersing van het risico
Dit risico is niet te beheersen. Langer thuis is een landelijk uitvoeringsprogramma waarin inwoners gestimuleerd worden om langer thuis te wonen al dan niet met verpleegzorg in huis. De WMO 2015 verplicht gemeenten, in een situatie waarin een cliënt niet zelf zorg kan dragen voor een geschikte woning, ondersteuning te bieden bij het realiseren van een bouwkundige of woontechnische ingreep in of aan een woonruimte. De ondersteuning is erop gericht een cliënt in staat te stellen de noodzakelijke algemene dagelijkse levensverrichtingen uit te voeren. Er wordt uitgegaan van een ‘wooncarrière’, waarbij de woning wordt aangepast aan de levensfase. Daarbij mag er vanuit worden gegaan dat in redelijkheid rekening wordt gehouden met bekende beperkingen, ook wat betreft de voorzienbare ontwikkeling van die beperkingen. Als uit de beoordeling van het college blijkt dat het wonen in een geschikt huis ook is te bereiken via een verhuizing, dan heeft dit de voorkeur. Dit is uiteraard alleen aan de orde als verhuizen de goedkoopst adequate oplossing is.

11. Begraafplaatsen
Omschrijving
Op 24 juni 2025 heeft de raad kennisgenomen van het masterplan voor de begraafplaatsen. Vooruitlopend op de uitwerking van het masterplan is voor de uitbreiding van begraafplaats Wapenveld een uitvoeringsbudget van €600.000,- beschikbaar gesteld. De kapitaallasten van deze investering zijn €55.000,-, en dat wordt gedekt uit de exploitatie van de begraafplaatsen. Het is bekend dat de kostendekkendheid van de begraafplaatsen sterk onder druk staat. Daarvoor zijn in het verleden diverse tariefsaanpassingen gedaan voor de begraafrechten. Met het beschikbaar stellen van deze €600.000,- neemt de kostendekkendheid nog verder af. De laatste berekeningen
geven aan dat het saldo van de exploitatie jaarlijks meer dan €120.000,- negatief zal zijn. In de themaraad van 7 september 2026 is dit thema besproken.

Hoogte van het risicobedrag
Het risicobedrag wordt vastgesteld op €120.000,-.

Wijze van berekening
Zoals boven aangegeven zal het structurele saldo van de exploitatie op termijn minimaal €120.000,- negatief zijn. Dat zou op korte termijn nog opgevangen kunnen worden met de reserve afkoopsommen onderhoud graven, maar zoals de naam van de reserve al aangeeft is deze vooral bedoeld om het afgekochte onderhoud te betalen. En zonder wijzigingen in de kostendekkendheid zal deze reserve leeg gaan lopen. Het risico wordt daarom ook vastgesteld op deze €120.000,-.

Beheersing van het risico
Dit risico is te beheersen door mogelijke kostenverlagingen in combinatie met mogelijke tariefsverhogingen en op termijn zal de algemene exploitatie van de gemeente toch moeten bijdragen in de tekorten van de exploitatie begraafplaatsen. Een extern bureau is bezig om de gevolgen voor de toekomst in beeld te brengen en zal oplossingen aan gaan dragen.

12. Bedrijvenpark Hattemerbroek BV
Omschrijving 
De gemeenten Hattem, Heerde en Oldebroek hebben een samenwerkingsovereenkomst voor het realiseren en exploiteren van een bedrijvenpark. Het bedrijvenpark richt zich vooral op het aantrekken van bedrijven in de logistieke sector. Om dat te realiseren is het bedrijvenpark aangewezen als ‘bovenregionaal’ bedrijventerrein. 
 
Grondexploitatie
Jaarlijks wordt de grondexploitatieberekening geactualiseerd. De uitkomst (contante waarde) van de in maart 2026 opgestelde berekening is positief. De grondexploitatie is op 3 juli 2026 door de AVA vastgesteld.

Garantstellingen
Bedrijvenpark H2O heeft een door de aandeelhouders gegarandeerde kredietfaciliteit van 39 miljoen bij de Bank Nederlandse Gemeenten. Elk van de drie gemeenten staat garant voor een derde deel van dat bedrag. De huidige grondverkopen en grex laten een dermate positief beeld zien, waarbij de looptijd is aangepast van 2032 naar eind 2027, dat de langlopende lening in oktober 2022 volledig is afgelost. In 2024 is gebruik gemaakt van een kortlopende kredietfaciliteit waarbij de verwachting is dat er geen aanvullend gebruik gemaakt gaat worden van de kredietfaciliteit van 39 miljoen bij de Bank Nederlandse Gemeenten. Deze ontwikkelingen maken het mogelijk om het risico te verlagen  van 10% van het bedrag waarvoor we garant staan naar 10% van de huidige kortlopende kredietfaciliteit medio 2026 (totaal €3.176.000,-). Van de huidige kredietfaciliteit staat elke gemeente voor een derde deel van dat bedrag garant (€1.059.000,-).

Hoogte van het risicobedrag
Het risicobedrag is vastgesteld op €106.000,-. 

Wijze van berekening
Door elk van de drie gemeenten is voor een bedrag van € 13 miljoen aan garantstelling ten opzichte van de kredietfaciliteit bij financiers verleend. De langlopende lening is in 2022 volledig afgelost waarbij bedrijvenpark H2O gebruik maakt van een kortlopende kredietfaciliteit. De kortlopende kredietfaciliteit bedraagt medio boekjaar € 3.176.000,-. Elke gemeente staat garant voor 1/3 deel van € 3.176.000,- zijnde € 1.059.000,-. Het risicobedrag is 10% van deze € 1.059.000,-.

Beheersing van het risico
Om de risico’s te beheersen stellen we jaarlijks een risicomanagementrapportage op voor de betrokken gemeenten. Het Bedrijvenpark maakt jaarlijks een grondexploitatieberekening en een liquiditeitsprognose.

13. Grondexploitatie
Omschrijving
De grondexploitatie is een onderdeel van de totale gemeentelijke exploitatie. Het is een activiteit waar veel geld in omgaat en veel risico’s gelopen worden. In de begroting 2027 zijn drie gemeentelijke complexen opgenomen die in uitvoering zijn (zie ook de paragraaf Grondbeleid).

Hoogte van het risicobedrag
A. Risico’s in complexen:
Reeds lopende complexen (vakterm is “IEGG in exploitatie genomen gronden”). Binnen het totaal van de drie nog geopende complexen kunnen de risico's binnen de grondexploitaties zelf worden opgevangen. Het risicobedrag voor dit onderdeel is dus €0,-. Hier komt tot uitdrukking dat de meeste grondexploitaties bijna aan het eind van hun looptijd zijn.

B. Overige risico’s zoals:

  • Niet nakomen van verplichtingen door derden op grond van exploitatieovereenkomsten,
    Gewijzigde omstandigheden na vaststelling exploitatiebijdragen;
  • Calculatierisico’s;
    De overige risico’s worden bepaald op €100.000,-.

Benodigd weerstandsvermogen Grondexploitatie A + B is €100.000,-.

Wijze van berekening
Bij grondexploitaties die in exploitatie zijn genomen (IEGG) wordt de geactualiseerde grondexploitatieberekening als basis genomen voor de risicoberekening. In deze exploitatieberekening wordt een reële schatting gemaakt van de kosten, verkoopprijzen en fasering van de verkoop van de gronden. Deze schatting wordt onder andere gemaakt door het uitgiftetempo van de te verkopen gronden te beoordelen, de ontwikkelingen van marktomstandigheden te bekijken zoals de doorstroming op de huizenmarkt, hoogte van hypotheekrente, en maatregelen van hypotheekverstrekkers enz.
Het risico wordt bepaald met behulp van de Monte-Carlo methode. De optelsom van alle risico’s van alle complexen wordt hierboven onder “hoogte van het risicobedrag” vermeld. De berekeningen zijn om strategische redenen niet openbaar.

Beheersing van het risico
Om de risico’s te beheersen is het beleid dat de grondexploitatieberekeningen minimaal eenmaal per jaar wordt herzien. De resultaten van de berekeningen worden opgenomen in het MPG.


Voor een overzicht wordt hier een tabel met alle risico’s gepresenteerd:
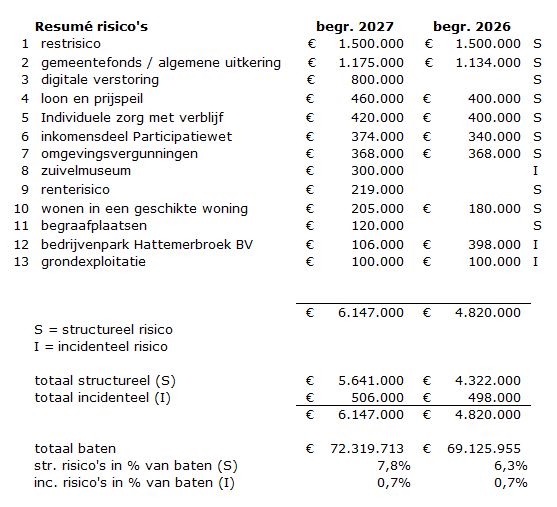
 

Resumé risico's
In totaal becijferen we het structurele risico op €5.641.000,- en het incidentele risico op €506.000,-.

Relatie tussen risico's en weerstandscapaciteit
Hieronder wordt in een tabel aangegeven hoe de risico's zijn in verhouding tot de weerstandscapaciteit. De conclusie is dat de weerstandscapaciteit structureel niet en incidenteel wel afdoende is.
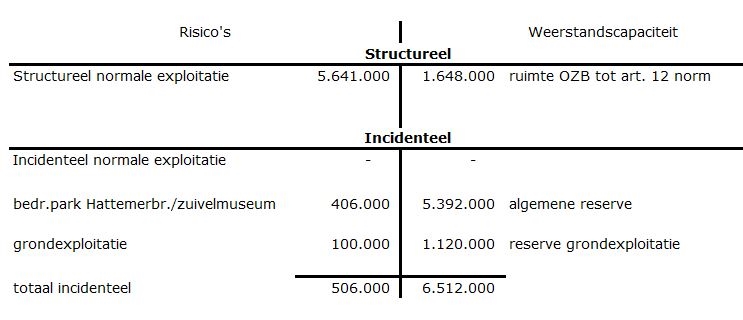
Structurele weerstandscapaciteit
De in deze paragraaf berekende structurele risico’s zijn €5.641.000,-. Afgezet tegen de €1.648.000,- ruimte die we nog hebben in onze OZB-tarieven tegen artikel 12 norm kan de conclusie getrokken worden dat die ruimte niet aanwezig is. Maar, het ramen van deze risico’s moet wel in het juiste perspectief worden gezien. Het is nog geen uitgaaf en niet alle risico’s zullen zich naar verwachting op hetzelfde moment voordoen. Verder is het ook mogelijk om tijd te kopen om een risico te beheersen en deze tijdelijk te dekken uit de Algemene Reserve.

Incidentele weerstandscapaciteit
De in deze paragraaf berekende incidentele risico’s zijn €506.000,-. Deze risico’s worden afgedekt door de reserves  van tezamen €6,5 miljoen. Zoals het overzicht laat zien is dit ruim voldoende.

Kengetallen en weerstandsratio

Kengetallen
Het Besluit Begroting en Verantwoording provincies en gemeente (BBV), geeft aan dat in de paragraaf weerstandsvermogen en risicobeheersing kengetallen opgenomen worden. De op te nemen kengetallen zijn: netto schuldquote, netto schuldquote gecorrigeerd voor alle verstrekte leningen, solvabiliteitsratio, structurele exploitatieruimte, grondexploitatie en belastingcapaciteit. Doel is om het voor raadsleden eenvoudiger te maken om inzicht te krijgen in de financiële positie van de gemeente Heerde.

De meerjarige kengetallen zijn redelijk stabiel waarbij opvalt dat de schuldquote is verslechterd  en de solvabiliteitsratio op termijn een lichte daling laat zien. De financiële risico’s van de grondexploitaties zijn in vergelijk met andere gemeenten erg laag. Het kengetal van de structurele exploitatieruimte laat voor alle jaren een negatief zien. De oorzaak is dat het Rijk kortingen heeft toegepast op het gemeentefonds en de gemeente hierdoor ervaart dat er te weinig middelen beschikbaar zijn om de taken goed uit te kunnen voeren.

Er past wel een kanttekening op zijn plaats voor de vergelijking van kengetallen tussen de begroting en de jaarrekening. Het kengetal van de jaarrekening kan positief gekleurd zijn omdat kengetallen worden uitgedrukt in een cijfer van totaal baten. Deze kan bij de jaarrekening fors hoger zijn vanwege grondverkopen uit grondexploitaties en andere incidentele opbrengsten.
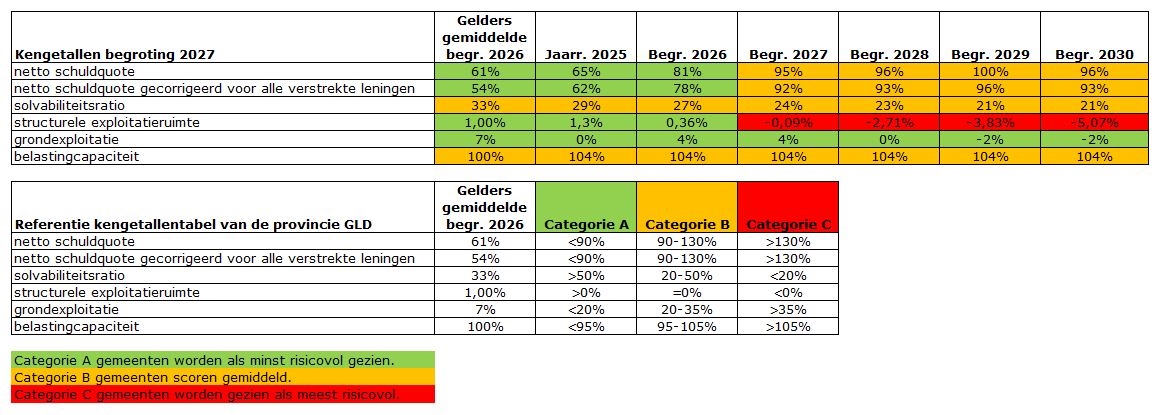
Toelichting:
1a. Netto schuldquote
De netto schuld geeft de verhouding weer van de schuldenlast van de gemeente ten opzichte van de baten. De netto schuldquote geeft een indicatie van de zwaarte van de rentelasten en de aflossingen op de exploitatie. Dit kengetal is verslechterd vanwege de toename van de geraamde leningenportefeuille. En die neemt toe vanwege de geplande investeringen.

1b. Netto schuldquote gecorrigeerd voor alle leningen
Om inzicht te krijgen in hoeverre sprake is van doorlenen wordt de netto schuldquote zowel in- als exclusief doorgeleende gelden weergegeven (netto schuldquote gecorrigeerd voor alle verstrekte leningen). Op die manier wordt duidelijk in beeld gebracht wat het aandeel van de verstrekte leningen is en wat dit betekent voor de schuldenlast. De manier waarop de netto schuldquote gecorrigeerd voor de doorgeleende gelden wordt berekend is gelijk aan de netto schuldquote, met dit verschil dat ook alle verstrekte leningen worden opgenomen. De verstrekte leningen betreffen doorgeleend geld aan Vitens en aan de ROVA.

2. Solvabiliteitsratio
Dit kengetal geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. Onder de solvabiliteitsratio wordt verstaan het eigen vermogen als percentage van het balanstotaal. Het eigen vermogen van een gemeente bestaat uit de reserves (zowel de algemene reserve als de bestemmingsreserves) en het resultaat uit het overzicht van baten en lasten. In het algemeen wordt een getal onder de 20% als risicovol gezien en boven de 50% als veilig. Het kengetal laat in de jaren een langzame afname zien omdat het eigen vermogen langzaam afneemt. Onze gemeente scoort hier 'gemiddeld'.

3. Structurele exploitatieruimte
Voor de beoordeling van het structurele en reële evenwicht van de begroting wordt thans het onderscheid gemaakt tussen structurele en incidentele lasten. Bij incidentele lasten of baten gaat het om eenmalige zaken die zich gedurende maximaal drie jaar voordoen. Om de structurele lasten en baten te bepalen worden de incidentele lasten en baten van de totale lasten en baten afgetrokken.
De structurele exploitatieruimte wordt bepaald door het saldo van de structurele baten en lasten en het saldo van de structurele onttrekkingen en toevoegingen aan reserves gedeeld door de totale baten en uitgedrukt in een percentage. Wij scoren hier voor alle jaren negatief omdat de begroting niet sluitend is. De oorzaak is dat het Rijk kortingen heeft toegepast in het gemeentefonds en de gemeente hierdoor ervaart dat er te weinig middelen beschikbaar zijn om de taken goed uit te kunnen voeren. Voor het jaar 2027 hebben we, als eerste begrotingswijziging, de positieve mutatie van de Septembercirculaire 2026 meegenomen om zodoende toch voor 2027 een sluitende begroting aan te kunnen bieden. Formeel mogen we dat nog niet verwerken in dit kengetal.

4. Grondexploitatie
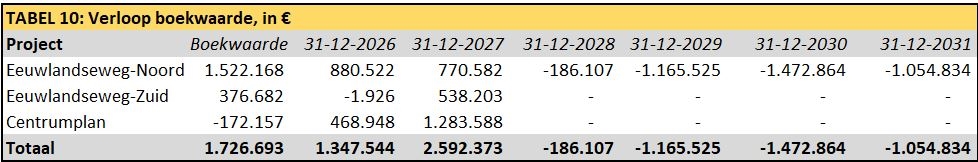
De afgelopen jaren is gebleken dat grondexploitatie een forse impact kan hebben op de financiële positie van een gemeente. De boekwaarde van de voorraden grond is van belang, omdat deze waarde moet worden terugverdiend bij de verkoop. Voor de berekening van dit kengetal wordt de boekwaarde van de bouwgrond in exploitatie gedeeld door de totale baten uit de programmabegroting of jaarstukken en uitgedrukt in een percentage. Het risicopercentage is in verhouding met andere gemeenten laag. De reden dat het percentage voor de jaren 2028 en 2029 negatief is komt door de positieve resultaten van de exploitatie Eeuwlandsweg Noord. De deelname van Heerde aan het gezamenlijk bedrijventerrein is hier niet meegerekend. Dit is namelijk niet een grondexploitatie van de gemeente zelf.

5. Belastingcapaciteit
De ruimte die een gemeente heeft om zijn belastingen te verhogen wordt vaak gerelateerd aan de totale woonlasten. Het COELO publiceert deze lasten ieder jaar in de Atlas van de lokale lasten. Onder de woonlasten worden verstaan de OZB voor een woning met gemiddelde WOZ-waarde, de rioolheffing en afvalstoffenheffing. Dit wordt afgezet tegen de gemiddelde woonlasten in Nederland in het voorafgaande jaar.

Weerstandsratio
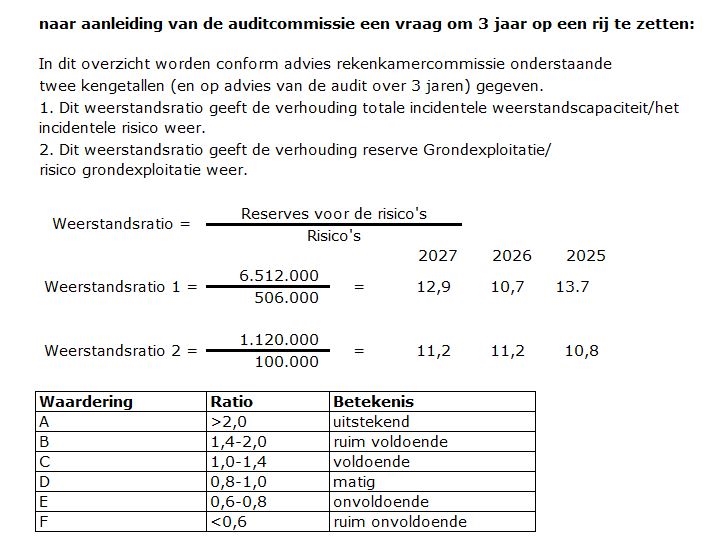
De weerstandsratio is een kengetal dat aangeeft in welke mate de gemeente in staat is om de incidentele risico’s op te vangen. Dit kengetal wordt berekend door de beschikbare weerstandscapaciteit te delen door de benodigde weerstandscapaciteit. Eenvoudig gezegd betekent dit: welk bedrag is berekend aan risico’s en welk bedrag is er om deze risico’s af te dekken. Her weerstandsratio 1 van 2027 stijgt vanwege een toename van de algemene reserve. De conclusie van beide kengetallen is dat de risico’s ruim afgedekt worden door de reserves.
Paragraaf Grondbeleid

Terug naar navigatie - Paragraaf Grondbeleid - Paragraaf Grondbeleid

Deze paragraaf gaat over de exploitatie van de (bouw)gronden die de gemeente in eigendom heeft –als ware de gemeente een bedrijf. De paragraaf hangt sterk samen met het programma 8. Volkshuisvesting, leefomgeving en stedelijke vernieuwing. In dat programma staan de beoogde maatschappelijke effecten en de lasten en baten. In deze paragraaf wordt het achterliggende beleid vanuit een meer financieel technisch perspectief beschreven, volgens de eisen van het Besluit Begroting en Verantwoording (BBV). Daarnaast is er een relatie met de paragraaf Weerstandsvermogen. In die paragraaf staan onder andere de risico’s van bouwgrondexploitatie in relatie tot het weerstandsvermogen.
Grondexploitatie is het proces waarbij grond wordt aangekocht, het omgevingsplan wordt gewijzigd, bouwrijp wordt gemaakt en rioleringen en wegen worden aangelegd, om vervolgens de grond te verkopen voor de bouw van woningen of bedrijven.

Het volgende is van groot belang:

  • Beoordelen van financiële haalbaarheid;
  •  Scenarioanalyse;
  • Analyseren knelpunten en risico’s;
  • Uitgangspunten voor beheersing en bewaking.

Omdat er grote sommen geld in grondexploitaties omgaan heeft het grondbeleid een grote financiële impact. De eventuele baten, maar vooral de bepaling van de financiële risico’s, zijn erg belangrijk voor de financiële positie van de gemeente.

Beleidskader
Het gaat in het grondbeleid om de ontwikkeling van gronden die in eigendom zijn van de gemeente. De mogelijkheden voor ontwikkeling worden beperkt door het planologisch kader, waarover meer in programma 8, Volkshuisvesting. leefomgeving en stedelijke vernieuwing. Het Besluit Begroting en Verantwoording schrijft voor dat de gemeente in de paragraaf Grondbeleid: 

  • De visie neerlegt voor het grondbeleid;
  • Aangeeft op welke wijze de gemeente het grondbeleid uitvoert;
  • Een prognose geeft van de resultaten van de grondexploitatie;
  • Een onderbouwing geeft van de geraamde winstneming;
  • Beleidsuitgangspunten formuleert omtrent de reserves voor grondzaken in relatie tot de risico’s.

Grondbeleid
Wat is “grondbeleid”?
Onder grondbeleid wordt verstaan: “het op een zodanige wijze handhaven van het bestaand grondgebruik, dan wel het realiseren van gewenste veranderingen in dit grondgebruik, dat dit past in de door de gemeente geformuleerde doelstellingen in het kader van ruimtelijke ordening”.

Beleidsintenties college
Op 29  juni 2026 hebben de fractievoorzitters van de raad en de collegeleden het Coalitieakkoord 2026-2030 “Samen werkt” ondertekend.
In dit akkoord zijn in onderdeel "8. Volkshuisvesting, leefomgeving en stedelijke vernieuwing" de beleidsintenties opgenomen met betrekking tot de uitvoering van de paragraaf Grondbeleid. De volgende intenties zijn uitgesproken:

Met het programma Volkshuisvesting, leefomgeving en stedelijke  vernieuwing willen we zorgen voor voldoende en passende  woningen, een aantrekkelijke en leefbare omgeving en een  toekomstbestendige inrichting van de gemeente. We willen daarbij zorgen voor een goede balans tussen wonen, werken,  natuur, voorzieningen, ruimtelijke kwaliteit en de eigenheid van  onze gemeente.

Met onze inzet voor een evenwichtige  volkshuisvesting en stedelijke vernieuwing  bouwen we ook aan een inclusieve, gezonde en duurzame samenleving. Daarbij hebben we aandacht voor de inrichting en kwaliteit van onze leefomgeving. Zo zorgen we ervoor dat ook in de toekomst onze gemeente een plek blijft waar iedereen zich thuis voelt.

De woningnood raakt ook de gemeente  Heerde. In de afgelopen periode zijn veel  bouwlocaties vastgesteld en voorbereid.  Daarom zetten we de komende jaren in op het  daadwerkelijk realiseren van deze plannen. Daarnaast willen wij de doorstroming op de woningmarkt verbeteren en vernieuwende woonvormen stimuleren. Binnen de wettelijke kaders geven we meer ruimte aan woningbouw via onder meer: inbreiding, functieveranderingsbeleid (rood voor-rood), woningsplitsing, optoppen en mantelzorgwoningen. Ook hoogbouw is voor ons bespreekbaar. Maar dit moet dan wel goed worden ingepast in de omgeving, met aandacht voor groen en leefkwaliteit. Bij de verdere ontwikkeling van onze dorpscentra en woonkernen ondersteunen wij particuliere initiatieven. Wij hanteren het Volkshuisvestingsprogramma Heerde 2024 2028 als uitgangspunt.

In de ruimtelijke ordening hebben wij  een open en dienstbare grondhouding. Initiatieven van inwoners en ondernemers behandelen we zorgvuldig. Binnen de wettelijke kaders denken wij actief mee over initiatieven en kansen. En waar mogelijk brengen we initiatieven verder in het besluitvormingsproces. Wanneer de omgeving positief is, is de gemeente dat waar mogelijk ook. Daarbij zijn we helder over wat wel en niet kan en nemen wij tijdig en gemotiveerd besluiten. Als het nodig is, maken wij daarbij ook duidelijke en soms stevige keuzes. 

Kwantitatieve opgave wonen

Door de komst van de Nationale Woon- en bouwagenda halverwege 2022, waarin het Rijk voorschrijft dat er in Nederland in totaal 900.000 nieuwe woningen gerealiseerd moeten worden tot en met 2030, waarvan twee derde betaalbaar, moest elke regio aangeven (in een woondeal) hoeveel woningen zij hiervan voor rekening kunnen nemen. Op 8 maart 2023 is de regionale woondeal regio Stedendriehoek 2022-2030 ondertekend door alle partijen (rijk, provincie en gemeenten). Daarbij is tevens afgesproken om iedere twee jaar deze woondeal te actualiseren voor wat betreft de woningbouwaantallen. Inmiddels zijn in regionaal verband de voorbereidingen gestart om in het eerste kwartaal van 2027 nieuwe afspraken rondom woningbouwaantallen vast te leggen voor de periode 2025–2036. De gemeente Heerde beschikt sinds 2024 over een Volkshuisvestingsprogramma 2024-2028. Met dit Volkshuisvestingsprogramma is vooruitgelopen op een wijziging van de Omgevingswet die voorschrijft dat gemeenten (en ook provincie) voor 1 juli 2027 over een dergelijk programma moeten beschikken. In dit programma is het gemeentelijk woonbeleid en woonzorgbeleid uitgewerkt. Daarnaast zijn ook de regionale afspraken rondom woningbouwaantallen en ouderenhuisvesting hierin opgenomen. Het Volkshuisvestingsprogramma bestaat uit een kaderstellend deel en een uitvoeringsagenda met maatregelen en toetsingskader voor woningbouw. Voor het actualiseren van het kaderstellend deel, wordt aangesloten bij de cyclus van de Omgevingsvisie. De Omgevingsvisie wordt ten minste een keer per bestuursperiode geactualiseerd. Aan de hand daarvan wordt ook het kaderstellend deel van het Volkshuisvestingsprogramma geactualiseerd. De uitvoeringsagenda wordt ieder jaar gemonitord. Daarbij wordt de voortgang in beeld gebracht van de in de agenda opgenomen maatregelen. Waar nodig worden deze maatregelen bijgesteld  en/of worden nieuwe maatregelen opgenomen. Ieder jaar rapporteert het college hierover aan de gemeenteraad. Dit zal in het eerste kwartaal van 2027 plaatsvinden.

Notitie Grondzaken
Het grondbeleid is in beweging, mede door de komst van de Omgevingswet. De hoofdlijnen van het gemeentelijk grondbeleid waren voorheen beschreven in de Uitvoeringsparagraaf. De Uitvoeringsparagraaf is een document, dat jaarlijks werd vastgesteld door de gemeenteraad en de uitwerking van de Structuurvisie betrof. In de Notitie Grondzaken 2017, versie 2018 zijn de hoofdlijnen uit de Uitvoeringsparagraaf praktisch vertaald. Dit document heeft als doel om bestuurders, de ambtelijke organisatie en burgers, inzicht te geven in de keuzes die de gemeente Heerde maakt ten aanzien van de grondeigendommen en het bijbehorende instrumentarium. In de Uitvoeringsparagraaf werd onze visie op grondbeleid beschreven. De Uitvoeringsparagraaf is met de komst van de omgevingswet verdwenen. Nu is in de Omgevingsvisie een hoofdstuk over Kostenverhaal en Grondbeleid opgenomen. Daarnaast worden er een nota Kostenverhaal en een nota Grondbeleid opgesteld. De nota Grondbeleid zal de Notitie Grondzaken vervangen. Op 5 oktober 2026 zal over dit onderwerp een themaraad plaatsvinden. Daarna zal naar verwachting besluitvorming plaatsvinden.

Startersleningen
In 2013 en 2015 heeft de gemeenteraad besloten om de van de provincie ontvangen subsidiegelden op grond van de Stimuleringsregeling Goedkope Woningbouw 2007–2010 (de SGW-gelden) volledig in te zetten voor het verstrekken van startersleningen. Bij raadsbesluit van 6 juli 2015 is de maximale hoogte van de starterslening vastgelegd op 20% van de verwervingskosten met een maximum van €20.000,-. De maximale verwervingskosten, exclusief kosten koper, zijn vastgelegd op €200.000,-. De leningen worden beheerd door het Stimuleringsfonds Volkshuisvesting Nederlandse gemeenten (SVn). Sinds de invoering van de startersleningen zijn de bedragen van de maximale lening en de maximale verwervingskosten een aantal keren bijgesteld. Sinds de eerste bijstelling medio 2023 zijn 7 nieuwe startersleningen aangevraagd en uiteindelijk 3 daadwerkelijk verstrekt. Het maximale leenbedrag is €30.000,- en per 1 januari 2026 zijn de maximale verwervingskosten €291.000,-. Het bedrag van de maximale verwervingskosten wordt jaarlijks per 1 januari geïndexeerd volgens de prijsgrens voor ‘betaalbare nieuwbouwwoningen’ uit het Volkshuisvestingsprogramma. Het budget om nieuwe aanvragen te behandelen is nog ruim voldoende, namelijk ongeveer €376.000,-

Fonds Sociale Woning bouw
In 2019 is de Uitvoeringsparagraaf 6.0 (inclusief de bijlage Bijdrage sociale woningbouw) vastgesteld. Initiatiefnemers die niet kunnen voldoen aan de opgave kunnen die afkopen door het doen van een bijdrage. Door deze bijdrage wordt richting initiatiefnemers meer druk uitgeoefend om een bijdrage te leveren aan de gemeentelijke opgave tot realisatie van het vastgestelde percentage sociale woningbouw zoals opgenomen in het volkshuisvestingsprogramma 2024-2028. Initiatiefnemers die binnen hun initiatief meer dan het vastgestelde percentage sociale/goedkope woningen realiseren, kunnen onder bepaalde voorwaarden een bijdrage uit het fonds ontvangen. Op dit moment zit er een bedrag van €522.000,- in het fonds Bijdrage sociale woningbouw.

Toekomstbestendig wonen lening
De gemeente Heerde met cofinanciering van de provincie Gelderland, wil inwoners ondersteunen bij het treffen van duurzame maatregelen in en aan de woning. Daarom heeft de gemeenteraad in februari 2026 de ‘Verordening Toekomstbestendig Wonen Gelderland gemeente Heerde 2026’ vastgesteld. Dit is een aanpassing op de eerder in december 2019 vastgestelde verordening. Deze regeling biedt ons de mogelijkheid om tegen een relatief gunstige rente leningen aan inwoners te verstrekken voor het verduurzamen en toekomstbestendig maken van de woning. De gemeenteraad heeft in totaal (2019 + 2023) €1.500.000,- beschikbaar gesteld. In september 2026 zijn er al 190 woningen toekomstbestendig(er) gemaakt. De huidige bestedingsruimte is €360.000,-. Dit betekent dat er nog 20 maximale leningen uitgegeven kunnen worden.

Realisatiestimulans
Het doel van het kabinet is om 100.000 nieuwe woningen per jaar te realiseren. Om het bouwen van extra woningen aan te moedigen is de Realisatiestimulans geïntroduceerd. De Realisatiestimulans is een bijdrage van het Rijk die voor iedere gemeente beschikbaar en laagdrempelig aan te vragen is. Gemeenten ontvangen een bijdrage van €7.000,- per betaalbare woningen, waarvan de bouw is gestart. Een betaalbare woning kan koop of huur zijn. In 2026 gelden de volgende bedragen (die jaarlijks worden geïndexeerd):

•    Huur, een kale huur per maand van:
-    Sociaal segment max. €932,93
-    Middenhuursegment van €932,94 tot max. €1.228,07
•    Koop; een verkoopprijs van max. €420.000,-

De bijdrage van €7.000,- per betaalbare woning wordt in het volgende kalenderjaar uitgekeerd aan de gemeente. De eerste bijdragen van de Realisatiestimulans worden versterkt in 2026 en de laatste bijdragen worden verstrekt in 2030 (start bouw 2029). Gemeenten zijn vrij in hoe ze de bijdrage vervolgens inzetten. Voor de gemeente Heerde is in 2026 een bedrag van €392.000,- aangevraagd, voor 56 betaalbare woningen, waarvan de bouw in 2025 gestart is. Bij het vaststellen van de jaarrekening 2025 heeft de raad van Heerde besloten dit bedrag te storten in een reserve voor Volkshuisvestelijke doelen.

Financiële beschouwing
Eén van de financiële uitgangspunten bij grondexploitatie is naast het toerekeningsbeginsel en het realisatiebeginsel het toepassen van het voorzichtigheidsbeginsel. Ook de BBV-notitie grondexploitatie gaat ervan uit dat dit principe wordt toegepast bij het opstellen van de gemeentelijke begroting en jaarrekening. Baten en lasten moeten worden toegerekend aan de periode waarin ze zijn gerealiseerd. Winsten worden pas verwerkt in de jaarrekening als deze met voldoende zekerheid vaststaan en dus zijn gerealiseerd. Verliezen worden direct volledig genomen als deze bekend zijn. Dit betekent dat bij de verwachting van een verlies direct een voorziening getroffen moet worden. Voor winstneming geldt de percentage of completion (Poc)-methode. Voor zover gronden zijn verkocht en opbrengsten zijn gerealiseerd, en uitgaven zijn gedaan ten opzichte van het totaalplan kan tussentijds naar rato van de voortgang van de grondexploitatie winst worden genomen.

In de BBV notitie Grondexploitatie worden richtlijnen gegeven en stellige uitspraken gedaan. Een paar stellige uitspraken zijn:

  • Het startpunt van een nieuwe grondexploitatie gebeurt door een expliciet raadsbesluit met een grondexploitatiebegroting;
  • De looptijd van een grondexploitatie is maximaal 10 jaar;
  • jaarlijkse herzieningen van grondexploitatiebegrotingen moeten door de raad worden vastgesteld;
  • Er mogen alleen kosten aan de grondexploitaties worden toegerekend als die op de kostensoortenlijst staan van bijlage IV van het Omgevingsbesluit;
  • De rentelasten worden toegerekend op basis van A13 in de tabel van bijlage IV bij het Omgevingsbesluit. Hierbij wordt de omslagrente gehanteerd conform de notitie Rente van de commissie BBV.

Vennootschapsbelasting (VPB)
Met ingang van 1 januari 2016 is de VPB-plicht gaan gelden voor onder andere de gemeentelijke grondexploitaties. Een belangrijke doelstelling van deze wet is een gelijk speelveld maken tussen de overheid en private ondernemingen. Wij hebben met de Belastingdienst overeenstemming bereikt over een vaststellingsovereenkomst (VSO). In de VSO zijn afspraken worden gemaakt over de te hanteren parameters, de methode van het bepalen van de openingsbalanswaarde en methode van winst berekenen. In grote lijnen werkt de Belastingdienst er naar alle gemeenten zo veel mogelijk gelijk te behandelen. De huidige stand van zaken geeft aan dat de geschatte fiscale winsten vanaf het jaar 2025 volledig gecompenseerd kunnen worden met de geleden verliezen van de jaren 2018 t/m 2024 en dat er geen VPB betaald hoeft te worden. Dit op basis van de aangifte van het jaar 2024. Dit beeld zal elk jaar getoetst gaan worden.

Reserve Grondexploitatie
Om weerstand te kunnen bieden aan risico’s en tegenvallers etc. beschikt de gemeente over een bestemmingsreserve Grondexploitatie. Zie hiervoor ook de paragraaf weerstandsvermogen. De reserve Grondexploitatie heeft een stand van €1.120.000,- per 1 januari 2027. Deze reserve is voldoende groot om de risico's op te vangen van de grondexploitatie. Ook is er een buffer aanwezig om risico's op te vangen voor mogelijke uitgaven voor toekomstige ontwikkelingen.

Boekwaarden van complexen
In de begroting 2027 zijn als beginstand  drie actieve complexen opgenomen. Het laatst geopend complex is Centrumplan Heerde. De verwachting is dat na 2027 nog 1 complex actief is.

Toelichting op de complexen

In exploitatie genomen gronden:
Omdat deze paragraaf openbaar is zijn de gegeven toelichtingen minder uitgebreid dan in het niet openbare MPG

Eeuwlandseweg Noord
Dit plan bevat de aanleg en verkoop van 13 woon-werkkavels. Deze worden in twee fasen aangelegd en verkocht. In 2024 is de eerste kavel verkocht. In 2026 worden de overige kavels van fase 1 te koop aangeboden. Na de omgevingsplanwijziging zullen de kavels van fase twee te koop worden aangeboden. Naar verwachting kan deze grondexploitatie in 2031 worden afgesloten.

Eeuwlandseweg Zuid
Er is nog één bedrijfskavel in optie. Deze kavel is gereserveerd, maar er is tot op heden geen acceptabel plan ingediend. In 2026 wordt hier extra op ingezet. Hoewel er nog geen zicht is op de uiteindelijke leverdatum van het perceel, is de verwachting dat de kavel in 2026 zal worden overgedragen en dat de grondexploitatie in 2027 kan worden afgesloten.

Centrumplan Heerde
Het bestemmingsplan en de grondexploitatie, die de centrumontwikkeling Heerde mogelijk maken, zijn in oktober 2023 door de gemeenteraad vastgesteld. Daarna is gefaseerd gestart met de realisatie van het centrumplan Heerde. De realisatie van het programma op de voormalige gemeentewerf is inmiddels volledig afgerond. De bouwwerkzaamheden op de voormalige ABN locatie (Huize Marjoleen) zijn recent gestart en de oplevering is voorzien in 2027. De bouw van Huize Hendrik bevindt zich in een vergevorderd stadium en wordt dit jaar afgerond. Tot slot volgt het woonrijp maken van het resterende deel van het plangebied. De verwachting is dat de grondexploitatie in 2027 kan worden afgesloten.

MPG (Meerjaren Prognose Grondexploitatie)
In een MPG worden de uitkomsten van de geactualiseerde grondexploitaties weergegeven. Het is een overzicht van de in exploitatie genomen projecten, uitgezet naar tijd, programma en geld. Het MPG is niet openbaar beschikbaar voor anderen. Dat is omdat er financiële en strategische gegevens in staan die de positie van de gemeente in bijvoorbeeld aanbestedingsprocessen kan schaden. Doel is de raad inzicht te verschaffen in:

  • Uitgangspunten geactualiseerde grondexploitaties;
  • De actualisatie van de exploitaties en prognoses;
  • Afwijkingen ten opzichte van het programma;
  • Financiële afwijkingen ten opzichte van het jaar ervoor;
  • Verliezen, winsten en risico’s;
  • Saldo;
  • Tijdsplanning.

Paragraaf Onderhoud kapitaalgoederen

Terug naar navigatie - Paragraaf Onderhoud kapitaalgoederen - Paragraaf Onderhoud kapitaalgoederen

Paragraaf Onderhoud kapitaalgoederen

Deze paragraaf beschrijft in hoofdlijnen het beheer en onderhoud van de gemeentelijke kapitaalgoederen, waaronder wegen, riolering, water, groen en gebouwen. In de beheerplannen zijn de meerjarige onderhoudsprogramma’s opgenomen, inclusief de bijbehorende financiële middelen en het gewenste kwaliteitsniveau van de voorzieningen. De omvang van het areaal aan kapitaalgoederen kan in de tijd wijzigen door nieuwbouw, herinrichting of overdracht van eigendom. Deze ontwikkelingen worden waar mogelijk betrokken bij de actualisatie van de beheerplannen en de daarbij behorende onderhoudsbudgetten.

De gemeente Heerde beheert een groot oppervlak aan openbare ruimte waar wordt gewoond, gewerkt en gerecreëerd. Hiervoor zijn onder andere wegen, riolering, bruggen, openbare verlichting, watergangen, groen, speelvoorzieningen, bos en gebouwen nodig. De kwaliteit en het onderhoud van deze kapitaalgoederen zijn bepalend voor het voorzieningenniveau, het beeld van de gemeente en de jaarlijkse lasten.
Het beheer van deze kapitaalgoederen vindt plaats op basis van vastgestelde beleids- en beheerplannen. In deze paragraaf wordt per kapitaalgoed ingegaan op het beleidskader, de uitvoering van het beheer en onderhoud en de bijbehorende financiële consequenties.

Wettelijk kader 
Paragraaf 12 van het Besluit Begroting en Verantwoording provincies en gemeenten (BBV) bepaalt dat de paragraaf onderhoud kapitaalgoederen in ieder geval de kapitaalgoederen wegen, riolering, water, groen en gebouwen moet bevatten. Daarbij moeten het beleidskader, de uit het beleidskader voortvloeiende financiële consequenties en de vertaling daarvan in de begroting worden toegelicht.

Kapitaalgoederen
Riolering
Beleidskader
Het beleid ten aanzien van het rioolstelsel in de gemeente Heerde is vastgelegd in het Gemeentelijk Rioleringsplan 2022-2026. In dit document is uitgewerkt op welke wijze de gemeente invulling geeft aan de wettelijke zorgplichten die voortvloeien uit de Waterwet.

Uitvoering
In de gemeente Heerde ligt 257 kilometer hoofdriolering. Hiervan bestaat 100 kilometer uit drukriolering met 481 (mini)rioolgemalen. De overige leidingen zijn vrijvervalleidingen. Met een lengte van 135 kilometer vormt het gemengde stelsel hiervan het grootste deel. Daarnaast is 22 kilometer infiltratieriool aanwezig voor de afvoer van hemelwater.
In het Gemeentelijk Rioleringsplan 2022-2026 is naast het beleidskader ook het uitvoeringsprogramma voor beheer en onderhoud opgenomen. Het jaarlijkse exploitatiebudget voor onderhoud, reparaties en personeelskosten bedraagt €795.000,-. 

Watergangen
Beleidskader
Voor de watergangen is geen afzonderlijk beleids- of beheerplan vastgesteld. Het beheer van de watergangen maakt onderdeel uit van het reguliere beheer van de openbare ruimte en wordt uitgevoerd met het oog op een goede waterafvoer.

Uitvoering
De gemeente beheert circa 78 kilometer watergangen met bijbehorende voorzieningen, zoals kleine duikers en beschoeiingen. Het beheer richt zich op het in stand houden van een goede waterafvoer en het voorkomen van wateroverlast.
De lengte van de watergangen is bekend. Deze informatie vormt voldoende basis om de jaarlijkse onderhoudswerkzaamheden, waaronder het uitmaaien van de watergangen, planmatig uit te voeren. Voor het beheer en onderhoud is een jaarlijks exploitatiebudget van €89.000,- beschikbaar.
Een belangrijk deel van de kosten hangt samen met het afvoeren en verwerken van vrijkomend baggermateriaal. Hiervoor is €51.000,- geraamd, wat neerkomt op het grootste aandeel van het beschikbare budget. De resterende middelen worden ingezet voor de reguliere onderhoudswerkzaamheden.

Wegen
Beleidskader
Het gewenste kwaliteitsniveau voor het onderhoud van de verharding is door de gemeenteraad vastgesteld in de Kwaliteitsvisie 2015 op CROW-beeldkwaliteit C. Met dit onderhoudsniveau wordt de ondergrens van verantwoord beheer gehanteerd.

Uitvoering
De gemeente Heerde beheert circa 218 kilometer aan wegen, exclusief onverharde wegen. De totale verhardingsoppervlakte bedraagt 1.563.800 m². Het beheerplan wegen wordt eens per vier jaar geactualiseerd. De meest recente actualisatie heeft plaatsgevonden in november 2025.
Voor het onderhoud van wegen was in begrotingsjaar 2025 een structureel exploitatiebudget van €670.000,- beschikbaar. Uit het beheerplan 2025-2029 blijkt dat voor het in stand houden van beeldkwaliteit C gemiddeld €826.000,- per jaar aan exploitatiemiddelen nodig is. Hierdoor ontstond een jaarlijks tekort van €156.000,-, wat over de looptijd van het beheerplan neerkomt op €624.000,-. Om dit tekort op te heffen heeft de gemeenteraad via de voorjaarsnota en perspectiefnota besloten structureel €171.00,- per jaar toe te voegen aan het exploitatiebudget voor wegbeheer. Daarmee bedraagt het beschikbare exploitatiebudget vanaf 2026 €843.000,- per jaar. Hiermee is het risico op achterstallig onderhoud van de wegen weggenomen. Naast het exploitatiebudget is voor de periode 2025-2028 een investeringsbudget van €350.000,- per jaar beschikbaar voor het opnieuw inrichten van wegen.

Civiele kunstwerken
Beleidskader
Het beleidskader voor de civiele kunstwerken is vastgelegd in de Kwaliteitsvisie 2015. Hierin is de gewenste onderhoudskwaliteit vastgesteld op CROW-beeldkwaliteit C.

Uitvoering
De gemeente Heerde heeft in totaal 245 civiele kunstwerken in beheer met een totale kapitaalswaarde van €41,7 miljoen. Deze kunstwerken bestaan uit 5 houten bruggen, 47 betonnen bruggen, 3 kunststof bruggen, 4 viaducten, 144 duikers, 24 damwanden, 15 steigers, 1 tunnel, 1 trekpontje en 1 haven waarvan de gemeente eigenaar is. De financiële consequenties voor de instandhouding van deze kunstwerken zijn opgenomen in het beheerplan kunstwerken 2024-2027. Het exploitatiebudget, gebaseerd op onderhoudsniveau C, bedraagt €231.000,- per jaar.

Openbare verlichting
Beleidskader
Het Beleidsplan Openbare Verlichting 2015-2025 vormt het kader voor de wijze waarop de gemeente omgaat met de verlichtingsopgave in de openbare ruimte. Het gewenste onderhoudsniveau van de openbare verlichting is in de Kwaliteitsvisie 2015 vastgesteld op CROW-beeldkwaliteit B.

Uitvoering
In de gemeente Heerde staan ongeveer 3.600 lichtpunten. Het beheer richt zich op tijdige vervanging van lichtmasten en armaturen, waarbij het verlichtingsniveau wordt verbeterd en waar mogelijk het energieverbruik wordt verminderd door toepassing van LED-armaturen.
Het beleidsplan openbare verlichting bevat tevens het beheerplan en het uitvoeringsprogramma. Het jaarlijks beschikbare exploitatiebudget voor beheer en onderhoud bedraagt €63.000,-.

Openbaar groen
Beleidskader
De strategie en beleidsuitgangspunten voor het openbaar groen zijn vastgelegd in het Groenbeleidsplan Heerde 2013-2018. Het gewenste kwaliteitsniveau voor het onderhoud van het openbaar groen is opgenomen in de Kwaliteitsvisie 2015. Hierin is bepaald dat het onderhoudsniveau CROW-beeldkwaliteit C wordt gehanteerd.

Uitvoering
De gemeente Heerde onderhoudt 614.237 m² beplanting inclusief bosplantsoen, 12.314 meter hagen, 2.946 are intensief gazon, 925 are bermen en circa 15.700 bomen. Voor de uitvoering van het onderhoud van het openbaar groen is in 2016 het Beheerplan Openbaar Groen 2016-2020 vastgesteld. Het beschikbare exploitatiebudget voor beheer en onderhoud, gebaseerd op CROW-beeldkwaliteit C, bedraagt jaarlijks €420.000,-. Daarnaast is voor het openbaar groen jaarlijks een investeringsbudget van €60.000,- beschikbaar.

Speelvoorzieningen
Beleidskader
Het beleid ten aanzien van speelvoorzieningen is vastgelegd in het Beleidsplan Spelen 2016-2025. Het gewenste kwaliteitsniveau voor het onderhoud van de speelvoorzieningen is in de Kwaliteitsvisie 2015 vastgesteld op CROW-beeldkwaliteit B.

Uitvoering
De gemeente Heerde onderhoudt 35 speelplekken met in totaal 294 speeltoestellen. Daarnaast voert de gemeente de verplichte controles uit voor de speeltoestellen van de vier speeltuinverenigingen binnen de gemeente.
De gemeente is eindverantwoordelijk voor de onderhoudsstaat en veiligheid van alle speeltoestellen in de openbare ruimte en de toestellen die zij laat keuren. Op basis van CROW-beeldkwaliteit B bedraagt het jaarlijks beschikbare exploitatiebudget voor de speelvoorzieningen € 39.000,-.
Naast het exploitatiebudget is voor de vernieuwing van speelvoorzieningen een jaarlijks investeringsbudget van € 25.000,- beschikbaar.

Bos
Beleidskader
Het beleid voor het gemeentelijk bos is vastgelegd in de Bosvisie 2020. In dit beleidsdocument wordt ingegaan op de verschillende functies van het bos, waaronder natuur, recreatie en houtproductie.

Uitvoering
De gemeente Heerde beheert ongeveer 383 hectare bos en 147,5 hectare overige natuurgebieden. Voor de uitvoering van het beleid wordt jaarlijks een beheerplan opgesteld en vastgesteld. Het beschikbare exploitatiebudget voor het beheer en onderhoud van het gemeentelijk bos bedraagt, op basis van de huidige begroting, €29.000,- per jaar. Dit budget is bestemd voor de uitvoering  van de reguliere werkzaamheden. De opbrengsten uit onder andere pacht en houtverkoop overstijgen structureel de onderhoudslasten. Hierdoor is sprake van een positief financieel resultaat binnen het bosbeheer.

Gebouwen
Beleidskader
Het beleid voor het gemeentelijk vastgoed is vastgelegd in het beheerplan 2026–2031. Voor ieder complex is een meerjarenonderhoudsrapportage (MJOP) opgesteld. Iedere vijf jaar worden de gemeentelijke gebouwen geïnspecteerd, waarna een geactualiseerde MJOP wordt opgesteld. Deze wordt aangevuld met duurzaamheidsmaatregelen (DMJOP).

Uitvoering
De gemeente is eigenaar van 43 gebouwen, waaronder multifunctionele accommodaties (MFA’s), het gemeentehuis en de gemeentewerf, het raadhuis, sportzalen, een brandweerkazerne, diverse scholen, kleedruimten van voetbalverenigingen, gebouwen op begraafplaatsen en ander maatschappelijk vastgoed, zoals een jacht- en politieonderkomen, een muziekkoepel en de oude ossenstal. Waar nodig worden gebouwen, mede vanwege wettelijke kaders, aangepast aan Arbo-eisen, duurzaamheidseisen, brandveiligheid en gebruiksvergunningen. Daarnaast zijn de beheerstaken per 2025 uitgebreid met de MFA’s De Heerd en De Rhijnsberg, als gevolg van het geactualiseerde accommodatiebeleid van de gemeente Heerde en de komst van de nieuwe MFA Wapenveld.

Paragraaf Verbonden partijen

Terug naar navigatie - Paragraaf Verbonden partijen - Paragraaf Verbonden partijen

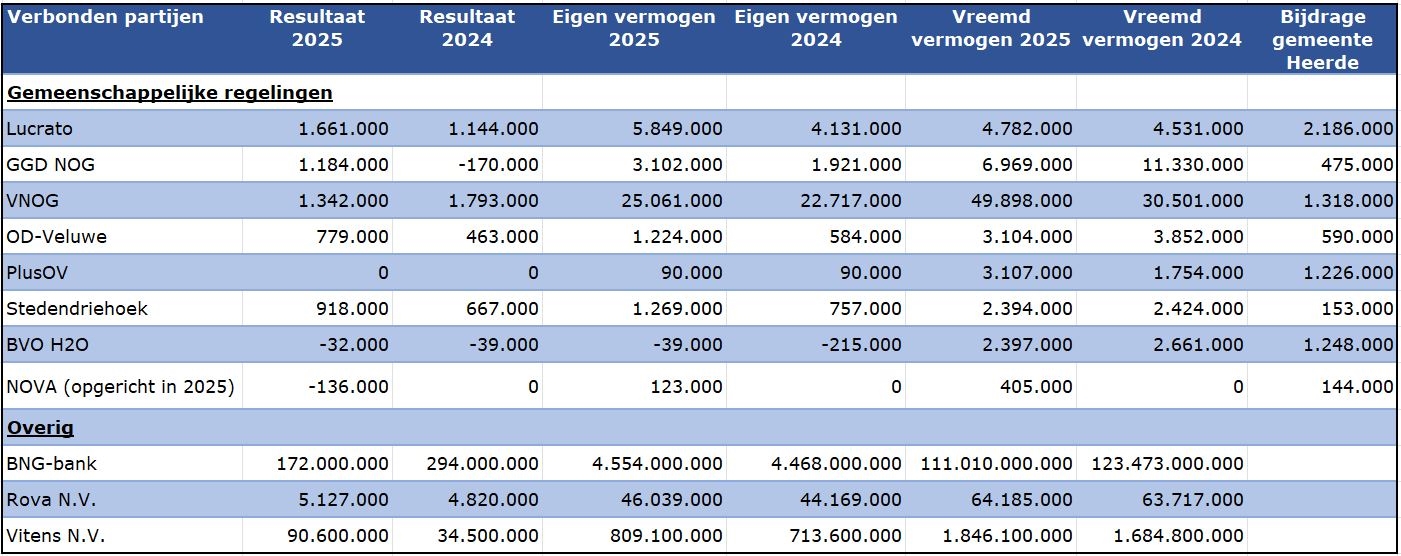
Een verbonden partij is een privaat- dan wel publiekrechtelijke organisatie waarin de gemeente zowel een bestuurlijk als een financieel belang heeft. Een bestuurlijk belang betekent dat de gemeente een zetel in het bestuur heeft van een rechtspersoon en/of stemrecht heeft. Onder het financieel belang wordt verstaan dat de gemeente de ter beschikking gestelde middelen kwijtraakt ingeval van faillissement van de verbonden partij en /of dat de financiële problemen bij de verbonden partijen verhaald kunnen worden op de gemeente. In deze paragraaf is een overzicht van de verbonden partijen en de verwachte organisatorische ontwikkeling en financiële status van die verbonden partijen opgenomen.

Het verstrekken van subsidies aan instellingen valt niet onder het hier bedoelde begrip verbonden partijen, omdat geen sprake is van een bestuurlijke participatie en bij faillissement geen sprake is van juridische aansprakelijkheid.

Het gemeentebestuur (raad en college) van twee of meer gemeenten kunnen afzonderlijk of tezamen een samenwerkingsverband oprichten waarin bepaalde (gemeentelijke) taken en/of bevoegdheden worden ondergebracht. Dit samenwerkingsverband wordt een gemeenschappelijke regeling (GR) genoemd.

Beleidskaders
Artikel 15 van het BBV zegt dat de paragraaf betreffende de verbonden partijen tenminste bevat:

  1. De visie op de beleidsvoornemens omtrent verbonden partijen.
  2. De lijst van verbonden partijen die wordt onderverdeeld in:
    Gemeenschappelijke regelingen;
    Vennootschappen en coöperaties (niet van toepassing);
    Stichtingen en verenigingen (niet van toepassing);
    Overige verbonden partijen.
  3.  De lijst van verbonden partijen.

In de lijst van verbonden partijen is tenminste de volgende informatie opgenomen:

  • Het openbaar belang dat ermee wordt gediend;
  • Het belang dat de gemeente in de verbonden partij heeft aan het begin en de verwachte omvang aan het einde van het begrotingsjaar;
  • De verwachte omvang van het eigen vermogen en het vreemd vermogen van de verbonden partij aan het begin en aan het einde van het begrotingsjaar;
  • De verwachte omvang van het financiële resultaat van de verbonden partij in het begrotingsjaar;
  • De eventuele risico's van de verbonden partij voor de financiële positie van de gemeente.

Gemeenschappelijke regelingen

Werkleerbedrijf Lucrato (vestigingsplaats Apeldoorn)
Openbaar belang
Werkleerbedrijf Lucrato bemiddelt tussen werkgevers en werkzoekenden die extra ondersteuning nodig hebben op het gebied van arbeidsparticipatie en re-integratie. Hiermee wordt uitvoering gegeven aan de Participatiewet. 
De gemeentelijke opdracht aan Werkleerbedrijf Lucrato richt zich op de volgende 4 doelgroepen:

  • Inwoners met een SW-dienstverband;
  • Inwoners die vallen onder de brede doelgroep van de Participatiewet;
  • Inwoners die vallen onder de doelgroep Beschut Werken;
  • (oud) ADS-medewerkers.

De gemeente Heerde participeert samen met de gemeenten Apeldoorn en Epe in deze GR.   

Bestuurlijk belang
In GR-verband houden de gemeenten Apeldoorn, Epe en Heerde toezicht. Vanuit elke gemeente is een collegelid afgevaardigd in het bestuur.

Financieel belang
De bijdrage die Lucrato ontvangt van de gemeente Heerde is gelijk aan de ontvangen rijksvergoeding voor het WSW-deel uit de Participatiewet. Het financieel belang, gerelateerd aan de SW-bijdrage, bedraagt 8% voor 2027 en is geraamd op €2.186.000,-.


GGD Noord- en Oost Gelderland (vestigingsplaats Warnsveld)
Openbaar belang
De GGD Noord- en Oost Gelderland werkt aan het bevorderen van de gezondheid en het voorkomen van gezondheidsproblemen bij inwoners van  de Veiligheidsregio Noord- en Oost-Gelderland. In 2026 is de landelijke nota 'Gezondheidsbeleid' gepubliceerd. Belangrijk thema in deze nota is een verschuiving van de focus 'ziekte en zorg' naar 'gezondheid en welzijn'. Daarnaast wordt samen met de VNOG gewerkt aan zelfredzaamheid,  weerbaarheid en veerkracht van de inwoners. 

De gemeente Heerde neemt (wettelijk verplicht) deel aan deze gemeenschappelijke regeling tezamen met 21 andere gemeenten (Veiligheidsregio NOG).

Bestuurlijk belang
De gemeente Heerde heeft zitting in het algemeen bestuur. De stemverhouding is 1 stem per 10.000 inwoners; Heerde heeft 2 stemmen. Het algemeen bestuur beslist bij meerderheid van stemmen.

Financieel belang
De bijdragen die de gemeenten betalen aan de GGD is gebaseerd op  het aantal inwoners; voor enkele specifieke taken geldt een afwijkende verdeelsleutel. Het financieel belang is voor 2027 geraamd op 2,5% (€478.000,-).


Veiligheidsregio Noord- en Oost Gelderland; VNOG (vestigingsplaats Apeldoorn)
Openbaar belang
De Veiligheidsregio Noord- en Oost-Gelderland is 1 van de 25 veiligheidsregio's in Nederland en is
dagelijks bezig met het voorkomen van rampen en crisissen en met de coördinatie van
hulpverlenende partijen. Hiermee geeft deze organisatie uitvoering aan de brandweertaken en de
GHOR. De gemeente Heerde neemt (wettelijke verplicht) deel aan deze gemeenschappelijke regeling
tezamen met 21 andere gemeenten. De taken van de VNOG zijn:

•   Het helpen van mens en dier in nood en ondersteunen om gevaar te voorkomen;
•   Garant staan voor professionele hulpverlening bij een incident, crisissituatie of ramp;
•   Het inzetten op zelfredzaamheid van inwoners en bedrijven;
•   Het verzamelen, monitoren, analyseren en duiden van data;
•   Het uitvoeren van ondersteunende werkzaamheden zoals oefenen, opleiden, inkoop, onderhoud en administratie;
•   Het inzetten op samenwerking met veel partners met als  missie: 'Samen werken aan veiligheid'.

De gemeente Heerde neemt (wettelijk verplicht) deel aan deze gemeenschappelijke regeling tezamen met 21 andere gemeenten (Veiligheidsregio NOG).

Bestuurlijk belang
De gemeente Heerde heeft zitting in het algemeen bestuur.

Financieel belang
De bijdragen die de gemeenten betalen aan de VNOG is gebaseerd op het aantal inwoners; voor enkele specifieke taken geldt een afwijkende verdeelsleutel. Het financieel belang is voor 2027 geraamd op 2,07% (€1.318.000,-).


Omgevingsdienst Veluwe (vestigingsplaats Apeldoorn)
Openbaar belang
De Omgevingsdienst Veluwe behandelt voor de deelnemers de aanvragen voor vergunningen in het kader van het omgevingsrecht, toets meldingen, houdt toezicht op en handhaaft de milieuaspecten in het kader van de Omgevingswet. Zij voert deze taken uit voor 12 gemeenten en de provincie Gelderland. De ODVeluwe is op 1 januari 2024 ontstaan uit een fusie tussen de Omgevingsdienst Noord-Veluwe (ODNV) en de Omgevingsdienst Veluwe IJssel (OVIJ).

Bestuurlijk belang
De gemeente Heerde heeft zitting in het algemeen en dagelijks bestuur.

Financieel belang
De bijdragen die de gemeenten betalen aan de ODVeluwe zijn gebaseerd op de afgenomen taken; deze zijn in verschillende pakketten ondergebracht. Het financieel belang voor de gemeente Heerde is voor 2027 geraamd op 3,48% (€586.000,-).


PlusOV (vestigingsplaats Lochem)
Openbaar belang
PlusOV heeft als kerntaak het efficiënt organiseren van comfortabel en veilig doelgroepenvervoer binnen de kaders van de met de deelnemende gemeenten afgesloten dienstverleningsovereenkomsten. Het vervoer dat PlusOV verzorgt betreft WMO-vervoer (dagbesteding/dagbehandeling), leerlingenvervoer en vervoer van mensen die geen gebruik kunnen maken van eigen vervoer of openbaar vervoer (regiotaxi).
De komende periode richt PlusOV zich op:

  • Het realiseren van een hoge betrouwbaarheid in de dienstverlening met ritten die in één keer goed worden uitgevoerd, op tijd en tegen aanvaardbare kosten;
  • Het voorbereiden en implementeren van de Europese aanbestedingen voor het routegebonden vervoer (2027) en het vraagafhankelijke vervoer (2029);
  • Het beheersbaar houden van de vervoerskosten zodat het doelgroepenvervoer beschikbaar en betaalbaar blijft voor de inwoners die hier gebruik van maken.

Bestuurlijk belang
De gemeente Heerde heeft zitting in het algemeen bestuur.

Financieel belang
De bijdragen die de gemeenten betalen aan PlusOV zijn gebaseerd op het aantal vervoersbewegingen. Voor de verdeling van de vaste kosten geldt een afwijkende verdeelsleutel.  Het financieel belang is voor 2027 geraamd op 8,9% (€1.226.000,-).


Regio Stedendriehoek (vestigingsplaats Deventer)
Openbaar belang
De Regio Stedendriehoek werkt in regionaal verband gezamenlijk aan opgaven als verstedelijking, landelijk gebied, mobiliteit, arbeidsmarkt en energietransitie. Gestreefd wordt  naar een gezamenlijk beeld voor de toekomst met de partners in de Stedendriehoek. Ingezet wordt op een regionale koers en stevige lobby bij het Rijk en Europa voor de benodigde subsidies en investeringen en gelijktijdig elkaar te helpen om de uitvoeringskracht te versterken.
Voor de komende periode richt de regionale samenwerking zich op:

  • Het vaststellen van het ontwikkelperspectief 2050 tussen de gemeenten, provincies, waterschappen en het Rijk en de vertaling ervan in een uitvoeringsprogramma en regionale investeringsagenda;
  • Het versterken van de innovatiekracht binnen de regio;
  • De uitvoering van de afspraken uit de Uitvoeringsagenda 2023-2030;
  • Het uitvoeren van de Regio Deal Sterker in 3D;
  • Inzet op lobby, communicatie en bovenregionale samenwerking met als doel de samenwerking met het Rijk, provincies en Brussel te versterken.

Het samenwerkingsverband bestaat uit 8 gemeenten en de provincies Gelderland en Overijssel.

Bestuurlijk belang
De gemeente Heerde heeft zitting in het algemeen en dagelijks bestuur.

Financieel belang
De bijdragen die de gemeenten betalen aan de  Regio Stedendriehoek zijn gebaseerd op het aantal inwoners.  Het financieel belang is voor 2027 geraamd op 4,2% (€153.000,-).


Bedrijfsvoeringsorganisatie H2O (vestigingsplaats Hattem)
Openbaar belang
De Bedrijfsvoeringsorganisatie H2O voert namens en voor de deelnemende gemeenten, ondersteunende processen en uitvoeringstaken uit op het terrein van bedrijfsvoering. Vooralsnog wordt alleen ingezet op het realiseren en verder uitbouwen van een robuuste en flexibele ICT-infrastructuur. Op dit moment zijn er initiatieven om met de gemeenten Elburg en Nunspeet een integrale samenwerking op te zetten. Hiermee kan een nog robuustere I&A-organisatie ontstaan waardoor de kwetsbaarheid kan worden verlaagd en de kwaliteit verhoogd.
Voor de komende periode wordt er ingezet op:

  • Het verbeteren van de digitale dienstverlening voor de inwoners (wettelijke verplichting);
  • Het in goede banen leiden van de opkomst van AI;
  • Het heroverwegen van de afhankelijkheid van de grote (Amerikaanse) Cloud providers;
  • Het nemen van maatregelen tegen de stijgende dreiging van cyberaanvallen.

Bestuurlijk belang
De gemeente Heerde heeft zitting in het bestuur.

Financieel belang
De bijdragen die de gemeenten betalen aan de Bedrijfsvoeringsorganisatie H2O zijn gebaseerd op meerdere verdeelsleutels zoals inwoners, aantal accounts, ultrabooks, thin cliënts, etc. Het financieel belang is voor 2027 geraamd op 35,3% (€1.248.000,-).


Noord-Veluws Archief (NoVA) (vestigingsplaats diverse)
Openbaar belang
NoVA is de archiefdienst voor de Noord-Veluwe, die in 2025 is ontstaan vanuit de samenwerking tussen het Streekarchivariaat Noordwest-Veluwe (SMWV) en het Streekarchief Epe, Hattem en Heerde (SEHH). Deze organisatie beheert de archieven van acht verschillende gemeenten; voornamelijk overheidsarchieven, maar ook archieven van verenigingen, bedrijven en families conform de richtlijnen die zijn opgenomen in de Archiefwet 1995.
Voor de komende periode richt NoVA zich op:

  • De implementatie van de nieuwe Archiefwet per 1 januari 2027, de inrichting van de interne werkprocessen en het adviseren en begeleiden van de deelnemende gemeenten bij deze implementatie;
  • Het doorontwikkelen van de (nieuwe) organisatie waaronder het fysieke beheer en toegankelijk maken van de collecties;
  • Het uitwerken van het voorkeursscenario voor de toekomstbestendige huisvesting.

Bestuurlijk belang
De gemeente Heerde heeft zitting in het bestuur.

Financieel belang
De bijdragen die de gemeenten betalen aan NoVA zijn grotendeels gebaseerd op het aantal inwoners. Daarnaast geldt er een vaste bijdrage die op termijn wordt afgebouwd.  Het financieel belang is voor 2027 geraamd op 7,2% (€144.000,-).


Beleidsvoornemens
Voor 2027 worden er geen generieke wijzigingen in het beleid ten aanzien van de verbonden partijen voorzien. De bespreking en  besluitvorming van de financiële stukken van alle verbonden partijen vindt zoveel mogelijk plaats in één raadsvergadering. Hiermee is tegemoetgekomen aan de wens om meer duidelijkheid en eensluidendheid  te creëren en ontstaat er een beter zicht op eventuele risico's.


Financiële gegevens

Paragraaf Lokale heffingen

Terug naar navigatie - Paragraaf Lokale heffingen - Paragraaf Lokale heffingen

Algemeen

De paragraaf lokale heffingen geeft informatie over:
·    het heffingenbeleid;
·    de geschatte inkomsten;
·    de hoogte van de heffingen;
·    de lokale lastendruk;
·    het kwijtscheldingsbeleid.

Beleid

Wat willen we bereiken? 
Bij het bepalen van de tarieven voor gemeentelijke belastingen hanteren we de volgende uitgangspunten:
·    in principe worden de gemeentelijke belastingen jaarlijks met niet meer dan het inflatiepercentage verhoogd;
·    voor producten en diensten worden zoveel mogelijk kostendekkende tarieven gehanteerd.

Hierna geven we in het kort aan hoe we omgaan met deze uitgangspunten in het kader van de Besluit Begroten en Verantwoorden (BBV) voorschriften.

  • Op grond van de gegevens uit de Meicirculaire 2026 is het indexpercentage bepaald op 2,1%. (Consumenten prijs index). Alle belastingen en rechten worden met dit percentage verhoogd, met uitzondering van de Toeristenbelasting.
  • De tarieven afvalstoffenheffing en rioolheffing zijn kostendekkend, rekening houdend met de op basis van de BBV vastgestelde uurlonen en overhead. 

Wat gaan we daarvoor doen? 
Met de volgende heffingen betaalt de gemeente specifieke kosten:
·    afvalstoffenheffing voor het ophalen en verwerken van huishoudelijk afval;
·    rioolheffing voor het beheer van de gemeentelijke riolering;
·    leges voor vergunningverlening;
·    begraafplaatsrechten voor kosten van de gemeentelijke begraafplaatsen.

De inkomsten uit de onroerendezaakbelastingen,  toeristenbelasting gebruiken we als algemeen dekkingsmiddel. 

Lokale heffingen
In de begroting voor het jaar 2027 verwachten we de volgende inkomsten uit lokale heffingen. Het is een eerste inschatting op basis van voorlopige gegevens. De definitieve tariefvoorstellen bieden we aan in de belastingverordeningen 2027. Ter vergelijking staan de begrote opbrengsten van 2027 naast de begrote opbrengsten voor 2026. 

Lokale heffingen / Belastingsoort 2026 2027
Afvalstoffenheffing €2.420.000 €2.636.000
Begraafplaatsrechten €181.000 €184.000
Marktgelden €18.000 €19.000
Omgevingsvergunning €738.000 €738.000
OZB eigenaren (woningen en niet woningen) €5.458.000 €5.736.000
OZB gebruikers (niet woningen) €520.000 €577.000
Rioolheffing €1.653.000 €1.690.000
Toeristenbelasting €305.000 €305.000
Totaal  €11.293.000 €11.885.000

Onroerendezaakbelastingen (OZB)
De hoogte van de OZB is afhankelijk van de vastgestelde WOZ-waarde van het pand of de grond (object). Die waarde wordt jaarlijks vastgesteld aan de hand van marktontwikkelingen. Voor de OZB 2027 wordt de waarde van objecten naar het marktniveau per 1 januari 2026 bepaald. Daarna bekijken we of de OZB-tarieven voor 2027 op basis van de nieuw bepaalde WOZ-waarden moeten worden bijgesteld. Als de totale waarde van de onroerende zaken daalt, stijgt het heffingspercentage. Omgekeerd daalt het heffingspercentage als de totale waarde van de onroerende zaken stijgt. Bij de opstelling van deze begroting is de herwaardering van de objecten voor 2027 (naar waardepeildatum 1 januari 2026) nog niet afgerond. 

De totale OZB-opbrengsten worden verhoogd met het inflatiepercentage van 2,1%. Deze verhoging wordt meegenomen bij de berekening van de tarieven.

De OZB-opbrengsten nemen ook toe door nieuwe objecten. Bij de berekening van de OZB-tarieven wordt rekening gehouden met een minderopbrengst door bezwaarschriften, leegstand en oninbare posten.  

De definitieve OZB-tarieven volgen bij de vaststelling van de belastingverordeningen voor 2027.

Toeristenbelasting
Het tarief voor de toeristenbelasting wordt niet verhoogd en bedraagt in 2027 €1,50 per overnachting.

Marktgelden voor standplaatsen
We heffen marktgelden voor het hebben van een vaste standplaats of een dagplaats.
We stellen voor het tarief te verhogen met het inflatiepercentage  van 2,1%.

Tariefsoort 2026 2027
per dag per strekkende meter € 2,35 € 2,40
Minimum per standplaats € 9,55 € 9,75
Aanvraag vergunning  € 73,20 € 74,75


Rioolheffing
Verwachte kosten
De gemeente is wettelijk verplicht haar zorgplichten voor afval-, hemel- en grondwater na te komen. In totaal verwachten wij hiervoor in 2027 € ,- aan toe te rekenen kosten. Onderstaand brengen we de verdeling van de kosten en de financiering in beeld. Daarnaast egaliseren we het tarief met een voorziening waaruit we in 2027 een onttrekking realiseren.

Berekening kostendekkendheid rioolheffing 2027
Kapitaallasten €
Kosten taakveld riolering €
Kosten derden €
BTW €
Totale kosten €
Opbrengst heffingen €
Inkomsten uit  aansluitingen € 
Onttrekking voorziening €
Dekkingspercentage %

Herkomst middelen
Gemeenten mogen op grond van artikel 228a van de Gemeentewet een rioolheffing invoeren. Deze mag maximaal kostendekkend zijn. Ons uitgangspunt is dat we de rioolheffing volledig kostendekkend begroten, rekening houdend met mutaties uit de voorziening. Dit is het geval.

Tarieven
We heffen rioolheffing van de eigenaar van een perceel van waaruit water direct of indirect op de gemeentelijke riolering wordt afgevoerd.
Voor de eigenaren op basis van doorsnede van de afvoerleiding op de gemeentelijke riolering. Overeenkomstig het door de raad vastgestelde Gemeentelijk Rioleringsplan 2022-2026 worden de tarieven voor 2027 worden slechts geïndexeerd met het indexatiepercentage ( %).

Tariefsoort 2026 2027
niet meer dan 12,5 cm  €190,20  €

meer dan 12,5 cm, doch niet meer dan 16 cm €424,30 €
meer dan 16 cm, doch niet meer dan 20 cm €892,35 €
meer dan 20 cm, doch niet meer dan 25 cm €1.828,50 €
meer dan 25 cm €2.764,65 €


Afvalstoffenheffing

Met het invoeren van het inzamelen van GFT bij hoogbouw vervalt de reden om te werken met twee tarieven voor het vastrecht. Voorheen ontvingen percelen aangesloten op een verzamelcontainer een compensatie van 2 keer het aanbiedtarief voor een restafval minicontainer van 240 liter. Dit omdat zij meer restafval hadden doordat zij GFT niet gescheiden konden aanbieden. Met ingang van 1 januari 2027 wordt 1 tarief gehanteerd dat voor alle percelen geldt. Dit tarief bedraagt: €251,40.

Huishoudens betalen, naast een vast bedrag per jaar, ook voor elke aanbieding aan de verzamelcontainer of  voor het aanbieden van de restafvalcontainer. De inwoners krijgen op de aanslag van 2027 de aanslag van het vastrecht voor het belastingjaar 2027 en de afrekening van het aantal ledigingen in 2026.

Verwachte kosten
We hebben een wettelijke plicht om het afval van huishoudens in te zamelen. In totaal verwachten we in 2027 €2.635.524 ,- aan kosten welke zijn toe te rekenen aan afval.  In onderstaande tabel brengen we de verdeling van de kosten en de financiering in beeld: 

Berekening kostendekkendheid afvalstoffenheffing 2027
Kosten taakveld Reiniging € 2.086.241
Kosten taakveld Wegen (Vegen)  € 15.000
Kosten taakveld KCC-Belastingen   € 35.107
Netto toe te rekenen kosten   € 2.136.348
Kwijtschelding € 39.000
Overhead  € 50.785
BTW € 409.630
Onttrekking reserve Afval € -239
Totale kosten € 2.635.524
Inkomsten taakvelden excl. Heffingen € 165.000
Opbrengst Heffingen (incl. oninbaar en verminderingen) € 2.470.524
Totale inkomsten €2.635.524

Herkomst middelen
We mogen op grond van artikel 15.33 van de Wet milieubeheer afvalstoffenheffing voor de inzameling van huishoudelijke afvalstoffen heffen. Deze mag maximaal kostendekkend zijn. In onze gemeente is de afvalstoffenheffing kostendekkend. 

Tarieven
We berekenen de tarieven op basis van de totale begrote kosten voor afvalverwerking en het aantal huishoudens. De tarieven ronden we af op bedragen die deelbaar zijn door 12 maanden. 

Tariefsoort 2026 2027
Vast bedrag per perceel  €228,96 € 251,40
Vast bedrag per perceel verzamelcontainer €206,56 vervallen
Tarief per aanbieding verzamelcontainer  40 liter restafval €1,90 € 1,95 
Tarief per lediging restafval 240 liter restcontainer €11,20 € 11,70
Tarief per lediging restafval 140 liter restcontainer € 6,90 € 6,90


Begraafplaatsrechten            
Herkomst middelen
Op grond van artikel 229 van de Gemeentewet mogen we rechten heffen voor het gebruik overeenkomstig de bestemming van voor de openbare dienst bestemde gemeentebezittingen of van voor de openbare dienst bestemde werken of inrichtingen die bij de gemeente in beheer of in onderhoud zijn. Daarnaast mogen gemeenten rechten heffen voor door of vanwege het gemeentebestuur verstrekte diensten. Deze rechten mogen maximaal kostendekkend zijn. In onze gemeente zijn de begraafplaatsrechten niet volledig kostendekkend. 

Tarieven
Onder de naam 'grafrecht' wordt een tarief geheven voor het recht op een graf en voor het onderhoud. De tarieven begraafplaatsrechten 2027 zijn ten opzichte van 2026 met het inflatiepercentage van 2,1% verhoogd. 

In onderstaande overzicht treft u de kostendekkendheid van het begraven. 

Berekening kostendekkendheid begraafplaatsrechten 2027
Kapitaallasten €93.000
Interne kosten €520.000
Uitgaven derden €119.000
Totaal uitgaven €732.000
Inkomsten €656.000
Dekkingspercentage 90%
Saldo uit reserve €76.000


Legesverordening
Leges
We mogen op grond van artikel 229 van de Gemeentewet rechten heffen voor door of vanwege het gemeentebestuur verstrekte diensten. In totaal verwachten we in 2027 afgerond € miljoen aan kosten te maken voor het in behandeling nemen van aanvragen. Hiervoor kunnen we leges heffen. In onderstaande tabel staat de kostendekkendheid van de leges.

Tarieven
Door de Omgevingswet veranderen de legesverordening en de legestarieven. De datum van inwerkingtreding van de Omgevingswet is 1 januari 2024. De legesverordening moet dus per 1 januari 2024 afgestemd zijn op de Omgevingswet. Daarbij blijft het uitgangspunt dat zoveel mogelijk kostendekkende tarieven worden gehanteerd. 


Vergelijkend overzicht van de lokale lastendruk
In de Atlas van de lokale lasten staat uitgebreide informatie over de ontwikkeling van de lokale belastingen in de gemeenten. In de uitgave van 2026 staat Heerde met de gemeentelijke woonlasten voor eigenaar-bewoners van meerpersoonshuishoudens op de 236e  plaats (van 342). In 2025 stond Heerde op de 239e plaats.

In onderstaande tabel staan de belastingtarieven en woonlasten in 2026 voor meerpersoonshuishoudens van de gemeente Heerde met een eigen woning, met een gemiddelde waarde, tegenover de landelijke tarieven. De gegevens zijn  afkomstig uit de Atlas van de lokale lasten 2026 van het COELO.

Belastingsoort Landelijk Heerde
Laagste Gemiddelde Gemiddelde    Hoogste
OZB woningen 0,0326% 0,0871% 0,1899% 0,1150%
OZB niet-woning  0,0664% 0,5796% 1,6576% 0,5766%
Afvalstoffenheffing €33 €381 €654 €302
Rioolheffing €111 €245 €573 €190
Woonlasten eigenaar-bewoner €669 €1.095 €2.279 €1.153

In 2026 stegen de woonlasten in de gemeente Heerde ten opzichte van 2025 met €55,- Landelijk stegen ze gemiddeld met €42,-. Ze liggen daarmee €58,- boven het landelijke gemiddelde. 

In onderstaande tabel staan de woonlasten voor 2023, 2024 en 2025 van de gemeenten op de Noord-Veluwe voor meerpersoonshuishoudens met een eigen woning.  In alle gemeenten zijn de woonlasten ten opzichte van 2025 gestegen. 

Woonlasten 2024 2025 2026
Putten €753 €793 €837
Nunspeet €841 €897 €956
Harderwijk €850 €962 €983
Oldebroek €893 €944 €990
Elburg €918 €980 €978
Heerde €1.041 €1.098 €1.153
Ermelo €1.157 €1.175 €1.148
Hattem €1.138 €1.278 €1.397

In onderstaande tabel staan de woonlasten (afvalstoffenheffing en rioolheffing) in 2026 voor meerpersoonshuishoudens met een huurwoning in de gemeente Heerde, ten opzichte van de landelijke tarieven. De woonlasten voor huurders zijn in 2026 in Heerde €198,- lager  dan het landelijk gemiddelde. In de provincie Gelderland zijn de woonlasten voor huurders gemiddeld  €452,-.  De reden dat de woonlasten voor huurders in Heerde lager zijn komt omdat de rioolheffing alleen van de eigenaar geheven wordt. In het merendeel van de gemeenten wordt deze ook gedeeltelijk van de gebruiker geheven.  

Woonlasten huurder Landelijk Heerde
Laagste Gemiddelde Hoogste
Woonlasten huurder €33 €500 €959 €302


In onderstaande tabel staan de belastingtarieven en woonlasten voor meerpersoonshuishoudens van de gemeente Heerde in 2026 ten opzichte van de regiogemeenten. Ze staan op volgorde van de hoogte van de woonlasten.

Belastingsoort Putten Nunspeet Elburg Harderwijk Oldebroek Heerde Ermelo Hattem
OZB woningen 0,0579% 0,0887% 0,0894% 0,0915% 0,0984% 0,1150% 0,1246% 0,1405%
OZB niet-woning 0,3688% 0,4254 % 0,4212% 0,5217 % 0,5258% 0,5766% 0,6534% 0,8658%
Afvalstoffenheffing   €227 €312 €277 €298 €281 €302 €164 €294
Rioolheffing €223 €139 €250 €198 €197 €190 €235 €282
Woonlasten  eigenaar - bewoner €837 €956 €978 €983 €990 €1.153 €1.148 €1.397
Woonlasten - huurder €450 €312 €527 €496 €478 €302 €399 €410


Kwijtscheldingsbeleid
Particulieren kunnen in aanmerking komen voor kwijtschelding van afvalstoffenheffing. Voor belastingen die te maken hebben met een bedrijf is kwijtschelding niet mogelijk. In de begroting 2027 is voor de kwijtschelding een bedrag opgenomen van € 39.000,-. We verwachten dat de aantallen in het begrotingsjaar 2027 niet veel zullen afwijken ten opzichte van 2026. 

In 2026 is voor 114  belastingplichtigen (gedeeltelijke) kwijtschelding verleent. Er zijn daarnaast 24  ingediende verzoeken afgewezen  en 1 is  ingetrokken. Verder zijn er nog 12 verzoeken in behandeling.

Paragraaf Financiering

Terug naar navigatie - Paragraaf Financiering - Paragraaf Financiering

In deze paragraaf wordt de financieringsfunctie beschreven. De belangrijkste taak hiervan is om te zorgen voor voldoende liquide middelen zodat de gemeente Heerde hierdoor niet belemmert wordt in de taakuitvoering. Het aantrekken van gelden tegen zo gunstig mogelijke voorwaarden en tarieven hoort ook bij deze functie. Hiervoor wordt gebruik gemaakt van een actuele liquiditeitsprognose. Overtollige middelen worden automatisch afgestort naar 's Rijks schatkist. Dit is een verplichting die voor alle gemeenten geldt. Het is wel toegestaan om overtollige middelen onder bepaalde voorwaarden tijdelijk uit te zetten in waardepapieren of bij (decentrale) overheden.  Deze voorwaarden zijn opgenomen in de Wet fido en in artikel 6 van het Treasurystatuut gemeente Heerde 2025.
Conform artikel 19 van de Financiële verordening gemeente Heerde 2025 houdt het college zich bij de uitvoering van deze financieringsfunctie aan de richtlijnen en kaders zoals opgenomen in de Wet fido en in het treasurystatuut. Gelet op deze kaders doet het college in deze paragraaf verslag van:

  • De ontwikkelingen;
  • De kasgeldlimiet;
  • De renterisiconorm;
  • Het drempelbedrag schatkistbankieren;
  • De liquiditeitsplanning en financieringsbehoefte;
  • De rentevisie;
  • De rentekosten en -opbrengsten;
  • Het renteschema.

Beleidskader
De Wet financiering decentrale overheden (Wet fido), de Wet houdbare overheidsfinanciën (Wet hof) en de Gemeentewet zijn kaderstellend voor deze paragraaf.
De Gemeentewet regelt de samenstelling, inrichting en bevoegdheid van het Gemeentebestuur. In de Wet fido staan de regels voor het financieringsbeleid voor gemeenten. De Wet hof is ingesteld om het Nederlandse begrotingstekort zoveel mogelijk te beperken tot de in EU-verband afgesproken toegestane grens van 3%.

Het gemeentelijk beleid is opgenomen in artikel 2 van het Treasurystatuut. Hierin staan de volgende doelstellingen beschreven:

  • Het verzekeren van duurzame toegang tot financiële markten tegen acceptabele condities;
  • Het tijdig aantrekken van voldoende financieringsmiddelen om het in de begroting vastgestelde beleid te kunnen uitvoeren;
  • Het beschermen van gemeentelijke vermogens- en (rente-) resultaten tegen ongewenste financiële risico’s zoals renterisico’s, koersrisico’s, kredietrisico’s en liquiditeitsrisico’s;
  • Het minimaliseren van de interne verwerkingskosten en externe kosten bij het beheren van de geldstromen en financiële posities;
  • Het optimaliseren van de renteresultaten binnen de kaders van de Wet fido respectievelijk de limieten en richtlijnen van het treasurystatuut.

Liquiditeitsontwikkeling begrotingsjaar
De verwachting is dat het financieringstekort voor 2026 nog kan worden afgedekt met bestaande langlopende geldleningen. Naar verwachting moet er begin 2027 opnieuw geld worden aangetrokken.  Het is lastig in te schatten wanneer dit precies gaat plaatsvinden; dit is vooral afhankelijk van het tijdstip van realisatie van (de grotere) geplande investeringen.

Kasgeldlimiet
De rente onzekerheid voor de korte termijn wordt uitgedrukt in de kasgeldlimiet. Voor 2027 bedraagt deze limiet €6.324.000,- (8,5% van het begrotingstotaal). Het is niet toegestaan om voor langere tijd (> 3 achtereenvolgende kwartalen) deze limiet te overschrijden door 'rood' te staan of dit tekort af te dekken met kort vreemd geld (< 1 jaar). De oplossing is dan om een langlopende lening (> 1 jaar) af te sluiten (consolideren). Wanneer het overschrijden van de kasgeldlimiet van tijdelijke aard is dan mag van bovenstaande regel worden afgeweken mits de toezichthouder van de provincie hiervoor goedkeuring verleend.  De kans is klein dat de kasgeldlimiet in 2027 voor langere tijd wordt overschreden omdat er tijdig een langlopende lening wordt afgesloten.

Renterisiconorm
De rente onzekerheid voor de lange termijn wordt uitgedrukt in de renterisiconorm. Het percentage voor de renterisiconorm is vastgesteld op 20% van het begrotingstotaal. Spreiding van de looptijd van de leningen en/of leningen afsluiten waarbij jaarlijks wordt afgelost verkleinen de kans op een overschrijding van de renterisiconorm.

Uit bovenstaand overzicht blijkt dat de renterisiconorm naar verwachting de komende jaren niet wordt overschreden. 


De verwachte hoogte van de schulden (totaal en per inwoner)  voor de periode 2027-2030  is in onderstaand overzicht weergegeven.

Liquiditeitsprognose, banken en leningen
Jaarlijks wordt er een liquiditeitsprognose opgesteld. Deze prognose geeft een inschatting van de in- en uitstroom van liquide middelen (cashflow). Het is een hulpmiddel voor wanneer er (in de toekomst) gelden moeten worden aangetrokken en/of gelden kunnen worden uitgezet. In 2026 is er, eerder dan verwacht, een langlopende geldlening van €5.000.000,- afgesloten. Uit de prognose is af te leiden dat er ook in 2027 een langlopende geldlening moet worden aangetrokken.

De gemeente Heerde heeft bij drie banken een rekeningnummer. De BNG (Bank voor Nederlandse Gemeenten) is de bank waar in principe alle betalingen en ontvangsten worden afgewikkeld (huisbank). Daarnaast is er nog een rekening bij de Rabobank.
Het gebruik van contante geldmiddelen is beperkt tot de legeskas bij Burgerzaken.
Het saldo van de langlopende geldleningen die de gemeente Heerde heeft afgesloten is per 1 januari 2027 €50.660.000,-. Op alle leningen wordt jaarlijks lineair afgelost. Het gemiddelde rentepercentage van deze leningen bedraagt 1,02%.

Rentevisie, rentekosten en -opbrengsten
Rentevisie kan worden omschreven als de toekomstverwachting over de renteontwikkeling, zowel op de geldmarkt (< 1 jaar) - als op de kapitaalmarkt (> 1 jaar). Hoe verder deze periode in de toekomst ligt, hoe moeilijker het is om hierover een voorspelling te doen. De Europese Centrale Bank (ECB) houdt de rente op dit moment stabiel. De verwachte renteontwikkeling is een stabiele tot licht stijgende trend. in de begroting is rekening gehouden met een rentepercentage van 3% voor nieuw aan te trekken leningen in de toekomst.

De uitgaven worden bij gemeenten vaak niet op hetzelfde moment gedekt met inkomsten; de geldstroom vertoont pieken en dalen terwijl de exploitatie veel gelijkmatiger verloopt.  Hierdoor is er regelmatig een tekort of een overschot aan liquide middelen. Dit komt door de geldende financiële richtlijnen waarbij de lasten van de investeringsuitgaven worden gespreid over de jaren waarin de investering wordt afgeschreven.  Hierdoor is het noodzakelijk om investeringen te financieren (=er geldmiddelen voor ter beschikking te krijgen). Daarnaast kan er een financieringsbehoefte ontstaan door een tekort in de rekening van baten en lasten, bijvoorbeeld doordat de lopende inkomsten achterblijven bij de uitgaven. Om in deze financieringsbehoefte te voorzien kunnen er interne financieringsmiddelen (reserves) en externe financieringsmiddelen (leningen/rekening-courant krediet) worden ingezet. Door het inzetten van externe financieringsmiddelen (vreemd vermogen) ontstaan er rentekosten.

De rentekosten over het lang vreemd vermogen worden voor 2027 geraamd op €515.000,-. Voor 2027 wordt een financieringstekort van €6.538.000,- voorzien. Dit bedrag is in de begroting opgenomen en wordt gebuikt als dekking voor de rentekosten van de nog aan te trekken geldlening.
Naast rentekosten ontstaan er ook rente- en dividendopbrengsten door het uitlenen of beleggen van gelden. Op 1 januari 2027 is er in totaliteit €607.300,- aan gelden uitgezet. Hiervan heeft €551.000,- betrekking op leningen (geraamde renteopbrengst €39.100,-). Het restant ad. €56.300,- zijn beleggingen. Hiervan is de geraamde dividendopbrengst €125.000,-.

Eventuele overtollige gelden worden verplicht aangehouden in Rijk's Schatkist maar kunnen ook in deposito's worden belegd of bij andere gemeenten/provincies of waterschappen worden uitgezet. Wanneer deze overtollige middelen in de schatkist worden aangehouden dan wordt hiervoor een rentevergoeding ontvangen. Het rentepercentage wat hiervoor wordt gehanteerd is gelijk aan het percentage dat het Rijk zou moeten betalen voor het zelf lenen van deze gelden op de kapitaalmarkt.  Afspraak is dat het Rijk hieruit geen financieel voordeel mag behalen.

Renteschema
Conform de BBV-richtlijnen is onderstaand renteschema opgenomen. Dit schema geeft inzicht in de geraamde rentekosten van de gemeente Heerde en de toerekening ervan. Bij de jaarrekening worden de werkelijke rentekosten (e) en het renteresultaat (f) toegevoegd. Tevens vindt er dan een correctie/verlaging plaats van de toegerekende rente naar de producten  zodat de afwijking tussen de werkelijke en doorberekende rentekosten uiteindelijk kleiner is dan 25%. 

Paragraaf Bedrijfsvoering

Terug naar navigatie - Paragraaf Bedrijfsvoering - Paragraaf Bedrijfsvoering

Beleidskader
De verplichte paragraaf betreffende de bedrijfsvoering geeft tenminste inzicht in de stand van zaken en de beleidsvoornemens ten aanzien van de bedrijfsvoering. De gemeente Heerde probeert om, binnen de mogelijkheden van een kleine gemeente, de meest recente inzichten en werkwijzen op het gebied van planning & control, personeelsbeleid en informatievoorziening te volgen.

Management en organisatie
De organisatie is de afgelopen jaren substantieel gegroeid en opereert in een omgeving waarin maatschappelijke opgaven complexer zijn geworden en samenwerking – zowel intern als extern – steeds belangrijker is. Tegelijkertijd zijn de verwachtingen van medewerkers veranderd: zij vragen om ruimte voor professioneel handelen, maar ook om duidelijke kaders, richting en verbinding. De huidige inrichting van de aansturing sluit, ondanks een aantal bijstellingen op de visie uit 2017, niet op alle punten meer aan bij deze ontwikkeling. In de praktijk ontstaan verschillen in rolinvulling, span of care en sturing. Dit heeft effect op de samenwerking, de duidelijkheid binnen teams en de strategische slagkracht van het management.

De belangrijkste opgave ligt in het versterken van de samenhang, het verduidelijken van rollen en het vergroten van de strategische slagkracht van het management. Zonder herijking van het aansturingsmodel bestaat het risico dat verschillen in aansturing, rolonduidelijkheid en beperkte strategische slagkracht verder toenemen. 
Er is breed draagvlak voor een richting waarin: 

  •  het managementteam compacter en strategischer opereert;
  •  teamleiders een duidelijke rol krijgen in de dagelijkse aansturing; 
  • rollen, mandaten en verantwoordelijkheden expliciet worden vastgelegd. 

Vanaf 1 september is op basis van bovenstaande gestart met de implementatie van een nieuw aansturingsmodel en de bijbehorende structuur. Een mooie en belangrijke stap in de verdere ontwikkeling van onze organisatie. Dit doen we in afwachting van het advies van de ondernemingsraad en de formele besluitvorming door het college. Vanaf 1 januari 2027 willen we formeel starten in de nieuwe structuur. Met het nieuwe model willen we zorgen voor duidelijke aansturing dichtbij medewerkers én meer ruimte voor strategische sturing en samenwerking. Zo bouwen we verder aan een organisatie die klaar is voor de toekomst.

Het organogram van de organisatie ziet er als volgt uit.


Interne beheersing

Rechtmatigheidsverantwoording

Op basis van de Gemeentewet en de financiële verordening is het College van B&W verantwoordelijk voor de getrouwheid en de rechtmatigheid van de jaarrekening en voor het daaraan ten grondslag liggende financieel beheer. De accountant oordeelt over de getrouwheid van de jaarrekening, het college legt zelf verantwoording af over de rechtmatigheid in de vorm van een rechtmatigheidsverantwoording in de jaarrekening.

Binnen de gemeentelijke rechtmatigheidsverantwoording beoordeelt het college of financiële beheershandelingen hebben plaatsgevonden volgens de geldende wet- en regelgeving. Er zijn drie rechtmatigheidscriteria die daarbij centraal staan: het voorwaardencriterium, het begrotingscriterium en het misbruik- en oneigenlijk-gebruik-criterium (M&O).

1. Voorwaardencriterium: Is gehandeld volgens de geldende regels? Hierbij wordt gekeken of financiële transacties voldoen aan alle relevante externe en interne wet- en regelgeving.
2. Begrotingscriterium: Past de uitgave binnen de door de raad vastgestelde begroting? De gemeenteraad heeft het budgetrecht. Daarom moet worden beoordeeld of lasten binnen de geautoriseerde begroting blijven, kredieten niet worden overschreden en begrotingswijzigingen tijdig door de raad zijn vastgesteld.
3. Misbruik- en oneigenlijk-gebruik-criterium (M&O): Heeft de gemeente voldoende maatregelen genomen om misbruik en oneigenlijk gebruik te voorkomen? Hierbij gaat het om het voorkomen dat burgers of organisaties ten onrechte gebruikmaken van gemeentelijke regelingen.

Om te komen tot een rechtmatigheidsverantwoording is het college verplicht zorg te dragen voor toetsing van de rechtmatigheid van het financiële beheer. Deze toetsing vindt plaats door middel van een verbijzonderde interne controle op de processen met een materiële geldstroom binnen de gemeente Heerde. Deze controle wordt jaarlijks vastgelegd in het Intern Controleplan voor dat jaar.

Het proces om te komen tot een voldoende onderbouwde rechtmatigheidsverantwoording in de jaarrekening is inmiddels een aantal keer doorlopen. Het betreft een groeimodel, waarbij de lessen op proces en uitkomsten van de interne controles worden meegenomen naar het volgende jaar.

Opvolging bevindingen rechtmatigheidsverantwoording 2025

Voorwaardencriterium
Deze niet-acceptabele afwijkingen vonden plaats bij de Europese aanbestedingen. Een deel van de doorlopende afwijkingen is in 2025 verantwoord. Daarom komen minder niet-acceptabele doorlopende afwijkingen niet meer ten laste van 2026. Een deel van de onrechtmatigheid komt door onrechtmatigheid binnen de samenwerking H2O. Dit kunnen we niet helemaal voorkomen. Door de invoering van een inkoopformulier zal de afwijking, ceteris paribus, in 2026 waarschijnlijk verminderen.

Begrotingscriterium
De niet-acceptabele afwijkingen vonden plaats in de sfeer van de personeelskosten en investeringskredieten. Door beter de vinger aan de pols te houden en door ultimo december de laatste bekende afwijkingen aan de raad voor te leggen wordt eraan gewerkt om de niet-acceptabele afwijking te minimaliseren.

Misbruik en oneigenlijk gebruik criterium
De toetsing op misbruik en oneigenlijk gebruik is geïntegreerd in onze werkprogramma’s. Wij hebben bij de interne controlewerkzaamheden geen bevindingen geconstateerd rondom dit onderdeel.  

Risicoanalyse
Op basis van de relevante bepalingen uit het toetsingskader en rekening houdend met de omvang van de financiële geldstromen, wordt een interne risicoanalyse per proces gemaakt. Door het in beeld brengen van de risico’s kan worden bepaald welke beheersmaatregelen ingericht zijn en welke aanvullende beheersmaatregelen nog nodig zijn. Waar in voorgaande jaren middels risicoanalyse en werkprogramma’s de kaders voor de interne controle zijn neergezet, richten wij ons ook in 2026 op verbetering van de geconstateerde bijzonderheden en overgang naar een meer systeemgerichte controle. 

Monitoring van opvolging van aanbevelingen door accountant vanuit de managementletter en het accountantsverslag vindt plaats door de concerncontroller.


Planning en control                        

Inzicht in de overheadkosten
Kosten die niet rechtstreeks verband houden met het primaire proces worden apart in de begroting opgenomen onder de noemer 'Overhead'. Voorbeelden van deze kosten zijn: huisvestingskosten (gemeentehuis, -kantoor, -werf), facilitaire kosten, kosten van HR, automatiseringskosten, MT en ondersteunende afdelingen. Kostendekkende exploitaties, grexen etc. worden verhoogd met een opslagpercentage voor deze overhead. Dit opslagpercentage wordt extracomptabel bepaald. De berekeningsmethodiek hiervan is vastgelegd in de financiële verordening.
Voor 2027 is het normale overheadpercentage vastgesteld op 48,82% (van het totaal van de apparaatskosten). Voor de kostendekkende exploitaties 'Riolering, Reiniging en Begraven'' wordt een percentage van 22,26% gehanteerd.

Voor 2027 gelden de volgende uurtarieven voor de afdelingen (exclusief overhead). De vergelijking met 2026 is niet meegenomen omdat de organisatiestructuur en de afdelingen anders waren.

                                                                                                                                                                          2027                                       
Management                                                                                                                                         €103,86                                    
Organisatie                                                                                                                                              € 70,21                                       
Fysiek                                                                                                                                                          € 62,85                    
Sociaal                                                                                                                                                        € 70,04                                       

Beleidsindicatoren en kengetallen
Bij de desbetreffende programma's zijn beleidsindicatoren en kengetallen opgenomen. Deze informatie komt grotendeels van de website 'Waarstaatjegemeente.nl' en geeft tevens een vergelijk met de 'gemiddelde gemeente'. Iedere gemeente is verplicht om deze informatie in de begroting op te nemen zodat een onderling vergelijk mogelijk wordt.

Taakvelden i.p.v.  functies
De budgetten zijn onderverdeeld in taakvelden en vervangen daarmee de IV-3 functies. Uitgangspunten voor deze taakvelden zijn herkenbaarheid, aansluiting op de gemeentelijke praktijk en relevantie voor beleidssturing. In deze begroting is een aparte bijlage opgenomen met alle taakvelden en de daarbij behorende budgetten.

Meerjarenbalans op begrotingsbasis
Voor het bepalen van de financiële kengetallen (schuldquote/solvabiliteitsratio) en het EMU-saldo is er een 6-jarige Meerjarenbalans in de begroting toegevoegd (t-2 t/m t+3).

Personeelsbeleid
De ontwikkelingen in de samenleving vragen om een andere rol van de gemeente en haar medewerkers. De ambitie van de organisatie vraagt een andere rol van medewerkers. Het goed ondersteunen en faciliteren is daarbij belangrijk. De P&O-instrumenten worden hierop voortdurend geactualiseerd (o.a. HR-visie, strategische personeelsplanning, vitaliteitsbeleid en opleidingsbeleid). Op dit moment worden de medewerkers opgeleid in het projectmatig werken  en wordt ingezet op integraliteit.  

Formatie 2027: 216,02 FTE. In 2026 was de formatie 195,91 FTE.  De uitbreiding van  het personeelsbestand is het gevolg van extra medewerkers bij de Belastingsamenwerking, teamleiders a.g.v. de organisatieontwikkeling en het overhevelen van extern personeel naar de vaste formatie.

Inkoop en aanbesteding 
Onze inkooporganisatie in H2O-verband streeft naar inkooptrajecten die rechtmatig, doelmatig en doeltreffend zijn. Dit doen we dit door middel van inkoopmanagement, het toetsen van inkoopinitiatieven aan ons beleid en onze doelen, het gebruik van systemen en procedures, en het geven van deskundig advies en wordt er gezocht naar samenwerkingskansen. Elk jaar stellen we in samenspraak met het management en de decentrale inkopers een inkoopkalender op. 
Deze biedt:

 Een kader om te kijken waar inkoopsamenwerking binnen H2O/ISNV of ander samenwerkingsverband mogelijk is om zodoende kennis en kosten te delen;
De mogelijkheid om tijdig afspraken te maken over welke vorm van inkoopbegeleiding (advies, inkoopcoördinatie of begeleiding gehele inkooptraject) geleverd kan worden vanuit Inkoop H2O;
Tijdig inzicht in waar extra kansen liggen om beleidsdoelstellingen (social return, duurzaamheid, lokaal/MKB), naast de toepassing van de criteria zoals vastgelegd in het inkoopbeleid dat door de colleges van de H2O gemeenten is vastgesteld, in te vullen;

Een overzicht van een aantal complexe en/of Europese H2O aanbestedingen waar Inkoop H2O 2026 onder andere bij betrokken zal zijn:

Openbare Verlichting (Europees);
Luchtfotografie  (Europees);
Brede combinatiefuncties (Europees).

In 2027 staat in elk geval een Europese aanbesteding voor beveiliging en de koffie- en theevoorziening op de planning.

We onderzoeken hoe we de inkooporganisatie kunnen optimaliseren, zodat de inkoopprocessen efficiënter en effectiever verlopen. Het doel is om de kwaliteit van het totale inkoopproces te verbeteren en zo bij te dragen aan de organisatie- en inkoopdoelstellingen van de gemeenten, binnen de geldende wetgeving. We richten ons op duidelijke, gestandaardiseerde inkoopprocessen die digitaal worden uitgevoerd. Digitaal aanbesteden vermindert de administratieve lasten voor zowel leveranciers als de aanbestedende dienst en verhoogt de transparantie van het proces. Dit sluit aan bij de doelstellingen van ons inkoopbeleid.


ICT

Technische infrastructuur
De bedrijfsvoeringsorganisatie H2O (BVO H2O) levert en beheert de ICT-infrastructuur voor de H2O-gemeenten. Een betrouwbare en toekomstbestendige ICT-infrastructuur is het fundament voor de dienstverlening aan inwoners, bedrijven en de H2O-gemeenten zelf.
De H2O-gemeenten staan midden in een versnelde digitalisering van hun dienstverlening. Door landelijke initiatieven zoals de Nederlandse Digitaliseringsstrategie werken gemeenten steeds meer samen om hun ICT te verbeteren en efficiënter te organiseren. Investeringen zijn vooral basisvoorzieningen zoals een nieuw werkplekconcept voor de medewerkers om hun gemeentelijke taken goed uit te kunnen voeren, schaalbare en autonome cloudoplossingen en een stabiele en veilige digitale infrastructuur.

Tegelijkertijd blijven er uitdagingen bestaan, zoals beperkte budgetten, digitale dreigingen en een tekort aan ICT-specialisten. De ICT-kosten per inwoner blijven stijgen, mede door hogere personeels- en softwarekosten. Samenwerking tussen gemeenten wordt daarom steeds belangrijker om schaalvoordelen te behalen en systemen gezamenlijk te beheren. Het afgelopen jaar is besloten dat de gemeenten Elburg, Hattem, Heerde en Oldebroek (EH2O) toewerken naar een vergaande, niet-vrijblijvende samenwerking op het terrein van ICT. Een mooi initiatief om de ICT-kosten meer te beheersen.

Ook wetgeving dwingt de H2O-gemeenten om hun digitale dienstverlening te verbeteren, bijvoorbeeld door burgers het recht te geven om digitaal contact te hebben met de overheid. Ondanks vooruitgang hebben veel gemeenten moeite om het tempo van de ICT-ontwikkelingen bij te houden. Daarnaast krijgt innovatie zoals kunstmatige intelligentie vaak nog weinig prioriteit en vraagt de afhankelijkheid van de grote (Amerikaanse) Cloud providers om een andere koers.

Al met al kenmerkt 2027 zich door groeiende digitalisering, innovaties en digitale autonomie.

Informatievoorziening
In 2027 blijven we onze informatievoorziening ontwikkelen in lijn met landelijke afspraken en ontwikkelingen zoals de Nederlandse Digitaliseringsstrategie (NDS), NORA en Common Ground. Dit draagt bij aan een veilige, samenhangende en toekomstbestendige digitale dienstverlening. Met het versterken van werken onder architectuur brengen we de informatiearchitectuur in kaart en sluiten we aan bij landelijke ontwikkelingen als Common Ground en Haal Centraal.
De kaders voor het gebruik van AI zijn vastgesteld. In 2027 onderzoeken we waar AI binnen H2O effectief en verantwoord kan worden ingezet om bv. administratieve lasten te verminderen, processen te optimaliseren en besluitvorming te ondersteunen. Voor enkele processen starten we met AI-pilots.
Het traject voor vernieuwing van ons datadistributiesysteem loopt. Begin 2027 verwachten we duidelijkheid over de gewenste oplossing. Daarbij kijken we nadrukkelijk naar Common Ground en Open Source, als verplichte afweging, in plaats van een één-op-één vervanging. Dit kan leiden tot een gefaseerde overgang naar een toekomstbestendige oplossing.
Het GEO-domein moet worden gemoderniseerd en in lijn gebracht met de geldende inkoopvoorwaarden. In H2O-verband wordt in 2026 bepaald welke onderdelen in 2027 en 2028 prioriteit krijgen. Binnen het domein Publieksdiensten wordt daarnaast beoordeeld welke toepassingen, gelet op de inkoop wet- en regelgeving, kunnen worden voortgezet en welke moeten worden vervangen.
De gemeentelijke digitale dienstverlening wordt verder ontwikkeld op basis van landelijke ontwikkelingen en lokale behoeften. Daarbij werken we toe naar een meer integraal digitaal loket, waarin inwoners eenvoudig hun weg vinden en zaken zoveel mogelijk op één plek kunnen regelen. Ook zorgen we ervoor dat inloggen en authenticatie aansluiten op de landelijke en Europese wet- en regelgeving.

Financiën
De ICT-investeringen voor 2027 richten zich op de volgende speerpunten:
-       Digitale transformatie & autonomie: Werken vanuit de Cloud blijft de norm. We gaan verder met de implementatie van cloudoplossingen en innovatieve technologieën waarbij we rekening willen houden om steeds minder afhankelijk te zijn van Amerikaanse aanbieders.
-       Een nieuw werkplekconcept en gebruikersondersteuning: We blijven de gebruikerservaring verbeteren door de werkplek aan te passen aan de wensen en behoeften van de (individuele) medewerker, het faciliteren van hybride werken en samenwerken via onlineplatformen.
-       Cybersecurity: Door de stijgende dreiging van cyberaanvallen, geopolitieke spanningen en technologische complexiteit door AI is investering in cybersecurity belangrijker dan ooit.
-       Kunstmatige intelligentie (AI): De toepassing van AI biedt kansen. We zorgen ervoor dat de ICT-infrastructuur geschikt is voor toepassingen van AI.


Informatieveiligheid & privacy

Informatieveiligheid
De voortschrijdende digitalisering biedt gemeenten veel kansen om dienstverlening verder te verbeteren, processen efficiënter in te richten en beter aan te sluiten op de behoeften van inwoners en ondernemers. Tegelijkertijd brengt deze ontwikkeling ook nieuwe risico's met zich mee op het gebied van informatiebeveiliging, privacy en continuïteit van de dienstverlening. De uitgangspunten en uitdagingen zoals beschreven in de begroting 2026 zijn daarom nog altijd actueel en vragen blijvende aandacht. Het versterken van de digitale weerbaarheid en het structureel verbeteren van de informatiebeveiliging blijven dan ook belangrijke speerpunten voor de H2O-gemeenten.

Een belangrijke ontwikkeling is de inwerkingtreding van de Cyberbeveiligingswet (Cbw) op 15 augustus 2026. Deze wet stelt aanvullende eisen aan organisaties om cyberrisico's beter te beheersen en incidenten te voorkomen of de impact ervan te beperken. Hoewel de BIO2 al een solide basis vormt en een groot deel van de wettelijke vereisten afdekt, vraagt de verdere implementatie van de Cyberbeveiligingswet om extra inspanningen. De aandacht richt zich daarbij onder meer op de verdere inrichting en borging van een Information Security Management Systeem (ISMS), het versterken van de basismaatregelen voor informatiebeveiliging, het beheersen van risico's binnen samenwerkingsverbanden, ketens en operationele processen, en het verder ontwikkelen van bedrijfscontinuïteitsmanagement. Hiermee wordt niet alleen invulling gegeven aan wet- en regelgeving, maar wordt ook de weerbaarheid van de gemeentelijke organisatie als geheel versterkt.

Privacy
Het streven voor 2027 is een verdere professionalisering en actualisering op het gebied van DPIA’s en het verwerkingsregister, zowel op procesniveau als op inhoud. Daarnaast blijft bewustwording van groot belang en zal daar dan ook regelmatig aandacht aan gegeven worden. De ontwikkelingen op het gebied van AI en de groei in aantal en complexiteit van AVG-verzoeken zullen de nodige aandacht vragen, het opzetten van (werk)processen, opdoen van kennis en afhandelen van inkomende zaken zal dan ook in 2027 op een aanzienlijke inzet mogen rekenen.

Informatiebeheer
In 2027 versterken we het informatiebeheer en de digitale informatiehuishouding. We sluiten daarbij aan op landelijke ontwikkelingen en afspraken rond duurzame toegankelijkheid, archivering, openbaarheid en informatiebeheer, waaronder de Woo en de Archiefwet. We organiseren het archiefbeheer verder conform wet- en regelgeving en werken toe naar aansluiting op een e-Depot.
Het zaakgericht werken is ingevoerd en wordt verder geoptimaliseerd. Taakspecifieke applicaties worden waar mogelijk gekoppeld aan het zaaksysteem, zodat informatie samenhangend en efficiënt kan worden beheerd. Daarnaast ontsluiten we het zaaksysteem verder via MijnOverheid, zodat inwoners digitaal kunnen communiceren en gegevens kunnen uitwisselen met de gemeente. Het MijnGemeente-portaal voor burgers wordt verder doorontwikkeld, zodat inwoners steeds meer zaken digitaal kunnen regelen en de digitale dienstverlening verder wordt verbeterd.

Paragraaf Wet open overheid (Woo)

Terug naar navigatie - Paragraaf Wet open overheid (Woo) - Paragraaf Wet open overheid (Woo)

 De Wet open overheid (Woo) legt aan bestuursorganen een aantal verplichtingen op. Eén van deze verplichtingen betreft het geven van een impuls aan openbaarheid en transparantie door in de begroting aan te geven op welke wijze rekening wordt gehouden met de bepalingen uit de Woo. Deze paragraaf is de invulling van deze verplichting voor de begroting 2027. De Wet open overheid kent, samengevat, een viertal belangrijke aspecten:

1.    De verplichting voor ieder bestuursorgaan om een Woo-contactfunctionaris aan te wijzen;
2.    Verplichtingen gericht op passieve openbaarmaking;
3.    Verplichtingen gericht op actieve openbaarmaking;
4.    Het op orde brengen van de (digitale) informatiehuishouding.

Door de overheid is zowel incidenteel als structureel budget opgenomen voor de implementatie van de Woo. 

Aan verplichting 1 en 2 wordt voldaan en richten we ons alleen op het verder automatiseren en verbeteren van (de uitvoering van) het proces. Alleen het publiceren van de van actieve openbaarmakingen wordt nog niet gedaan. Dit onderdeel heeft hoge prioriteit bij onderdeel 3.

Actieve openbaarmaking
De Woo stelt de verplichting om 11 benoemde informatiecategorieën actief te publiceren. Deze verplichting is verdeeld in verschillende tranches. Op dit moment is het alleen verplicht de categorieën van tranche 1 openbaar te maken. De gemeente Heerde voldoet aan de verplichtingen van deze tranche. Over de ingangsdatum van de volgende tranches – deze wordt bij Koninklijke Besluiten per informatiecategorie genomen - is nog geen zekerheid tijdens het schrijven van deze openbaarheidsparagraaf.
Om aan de toekomstige verplichtingen te voldoen is er een projectgroep op H2O en gemeentelijk niveau actief. Gezamenlijk is de toepassing die nodig is voor het actief publiceren van informatie aangeschaft. De eerste arbeidsintensieve inventarisatie van documenten voor de eerstvolgende tranches is voor Heerde afgerond. De volgende stap; het publiceren van documenten die vallen onder tranche 2, wordt op dit moment voorbereid.

Informatiehuishouding op orde
De Woo verplicht dat de digitale informatiehuishouding voor mei 2030 op orde wordt gebracht. In de Archiefregeling wordt uiteengezet wat een overheidsorgaan moet doen om archiefbescheiden in goede, geordende en toegankelijke staat te brengen en houden. De Woo gaat nog een stapje verder. De VNG heeft een document uitgebracht “Woo wat moeten we NU”. Daarin worden 7 aandachtspunten benoemd. Wij hanteren deze punten, zie hieronder, als leidraad voor de prioritering de komende jaren.
1.    De gemeente heeft de beschikking over of is aangesloten op een e-depotvoorziening: De fusie van de streekarchieven EHH en NWV en daarmee de oprichting van Nova is gerealiseerd. Het gemeenschappelijke e-depot is gereed en de eerste gemeenten gaan                sluiten.
2.    Binnen iedere nieuwe applicatie is de selectielijst geïmplementeerd: dit betreft het tijdig vernietigen van informatie. Applicaties die met het project Zaakgericht werken’ worden gekoppeld voldoen automatisch. De inventarisatie van de overige applicaties is                  gedaan. De inrichting van vernietiging wordt opgepakt na afronding van vernietiging in het oude zaaksysteem (januari 2027).
3.    Iedere gemeente heeft beheer georganiseerd op emailarchivering: In 2025 is het e-mailbeleid vastgesteld. Dit is de start geweest voor het realiseren van de archivering van e-mails van sleutelfiguren. 
4.    Iedere gemeente heeft beheer georganiseerd op tekstberichten: Op dit moment is dit alleen voor de gemeentelijke berichten ingericht.
5.    Iedere gemeente heeft een informatiebeheerplan (minimaal ingericht in werkprocessen, proceseigenaar, in welke applicaties welke data/documenten staat, hoe het beheer is geregeld). Op dit moment zijn het Informatiebeleidsplan 2025-2028 en de Beheerregeling informatiebeheer gemeente Heerde (2024) aanwezig. De concretisering hiervan naar het gevraagde informatiebeheerplan zal in 2027 plaatsvinden.
6.    Iedere gemeente hanteert een kwaliteitssysteem voor het informatiebeheer, zoals vastgelegd in artikel 16 van de Archiefregeling: Hieraan wordt gewerkt.
7.    Iedere gemeente heeft een metagegevensschema vastgelegd en aan elk blijvend te bewaren informatieobject metagegevens gekoppeld: Wij hebben nog geen metagegevensschema vastgelegd en zullen dit in 2027 vormgeven. Tot deze tijd wordt uitgegaan van            het MDTO (Metagegevens voor duurzaam toegankelijke overheidsinformatie), die ook de basis zal vormen voor het gemeentelijk metagegevensschema. 

Begrotingsparagraaf

1. Geprognosticeerde balans

Terug naar navigatie - Begrotingsparagraaf - 1. Geprognosticeerde balans

In onderstaand overzicht wordt de geprognosticeerde balans gepresenteerd.

Activa R 2025 B 2026 B 2027 B 2028 B 2029 B 2030
Vaste activa
Materiële vaste activa 86.740.028 96.624.797 100.689.997 102.599.227 101.913.024 98.225.323
Financiële vaste activa 2.711.389 2.701.606 2.692.231 2.682.856 2.673.481 2.664.106
Totaal vaste activa 89.451.417 99.326.403 103.382.228 105.282.083 104.586.505 100.889.429
Vlottende activa
Voorraden -56.155 1.347.544 2.592.373 -186.107 1.165.525 1.472.864
Uitzettingen <1 jaar 14.067.965 4.423.232 4.866.827 3.875.484 3.848.362 4.834.184
Liquide middelen 232.299 240.000 240.000 240.000 240.000 240.000
Overlopende activa 6.608.432 4.750.000 4.750.000 4.750.000 4.750.000 4.750.000
Totaal vlottende activa 20.852.541 10.760.776 12.449.200 8.679.377 10.003.887 11.294.048
Totaal generaal 110.303.958 110.087.179 115.831.429 113.961.460 114.590.392 112.183.477
Passiva R 2025 B 2026 B 2027 B 2028 B 2029 B 2030
Vaste passiva
Eigen vermogen 31.888.728 29.444.897 27.399.017 26.066.588 24.255.783 23.583.460
Voorzieningen 10.015.844 9.982.282 9.542.412 9.074.872 8.584.609 8.100.017
Vaste schulden > 1 jaar 51.430.000 50.660.000 63.890.000 63.820.000 66.750.000 65.500.000
Totaal vaste passiva 93.334.572 90.087.179 100.831.429 98.961.460 99.590.392 97.183.477
Vlottende passiva
Vlottende schulden < 1 jaar 6.941.730 12.500.000 7.500.000 7.500.000 7.500.000 7.500.000
Overlopende passiva 10.027.656 7.500.000 7.500.000 7.500.000 7.500.000 7.500.000
Totaal vlottende passiva 16.969.386 20.000.000 15.000.000 15.000.000 15.000.000 15.000.000
Totaal generaal 110.303.958 110.087.179 115.831.429 113.961.460 114.590.392 112.183.477

2. Meerjarig investeringsplan

Terug naar navigatie - Begrotingsparagraaf - 2. Meerjarig investeringsplan
Investeringen Toelichting 2027 2028 2029 2030
Investeringen toerisme Fietspaden/MTB-netwerk/wandelpadennetwerk 25.000
Investeringen sport Structureel investeringsbudget voor doelen, balvangers en renovatie velden 50.000 50.000 50.000 50.000
Investeringen sport Uitbreiding velden vv SEH 840.000
Investeringen sport Toplaag kunstgrasvelden 1.050.000
Renovatie plantsoenen / vervangen bomen Structureel investeringsbudget 47.500 47.500 47.500 47.500
Reconstructie wegen Structureel investeringsbudget en diverse reconstructies (incl. mobiliteitsplan) 2.556.000 4.256.000 1.321.000 730.000
Investeringen plantsoenen Structureel investeringsbudget nader in te vullen 160.000 170.000 170.000 170.000
Investeringen speelplaatsen Structureel investeringsbudget nader in te vullen 25.000 25.000 25.000 25.000
Investeringen riolering Investeringsbudget conform gemeentelijk waterbeheersplan 1.120.000 725.000 725.000 780.000
Investeringen begraafplaatsen Structureel investeringsbudget nader in te vullen en incidentele verduurzaming 25.000 168.600 25.000 25.000
Investeringen gebouwen Renovatie en verduurzaming van diverse gebouwen 65.350 770.250 1.150.000 275.000
Investeringen tractie Investeringsbudget tbv vervanging materieel wijkbeheer conform vervangingsschema 520.000 165.000 124.000 34.000
Totaal investeringen 5.433.850 7.427.350 3.637.500 2.136.500

.

3. Overzicht reserves

Terug naar navigatie - Begrotingsparagraaf - 3. Overzicht reserves
Reserves stand 31-12-2025 onttrekking toevoeging stand 31-12-2026 onttrekking toevoeging stand 31-12-2027
Reserve Algemeen 4.295.216 1.267.952 5.563.168 -170.812 0 5.392.356
Reserve Algemeen grondbedrijf 1.120.001 0 0 1.120.001 0 0 1.120.001
Bestemmingsreserves
Reserve Afkoop onderhoud graven 1.118.918 -46.688 0 1.072.230 -75.791 0 996.439
Reserve Afvalstoffenheffing 204.076 -673 0 203.403 -238 0 203.164
Reserve Starterslening 475.441 0 0 475.441 0 0 475.441
Reserve Klompenpadennetwerk 20.493 0 0 20.493 0 0 20.493
Reserve Beheer en onderhoud infrastructuur en kunstwerken voormalig projectgebied Hoogwatergeul 3.467.888 -114.657 0 3.353.231 -114.657 0 3.238.574
Reserve Duurzaamheid 603.460 0 0 603.460 0 0 603.460
Reserve Collegeprogramma 548.500 -216.000 0 332.500 -216.000 0 116.500
Reserve Streekarchief 381.500 0 0 381.500 0 0 381.500
Reserve Opvang ontheemden 330.000 0 0 330.000 0 0 330.000
Reserve Kunstgrasvelden 100.000 0 100.000 0 0 100.000
Reserve MOBW/sociaal domein 1.391.130 -162.000 0 1.229.130 -162.000 0 1.067.130
Reserve Zaakgericht werken 620.473 0 0 620.473 0 0 620.473
Reserve Omgevingsplan 951.076 -250.000 0 701.076 -250.000 0 451.076
Reserve M2A 63.202 0 0 63.202 0 0 63.202
Reserve Uitvoering moties centrumontwikkeling 715.000 0 0 715.000 0 0 715.000
Reserve Gebouwen 941.916 -107.500 0 834.416 -570.700 0 263.716
Reserve De Rhijnsberg 1.419.230 -217.800 0 1.201.430 -85.000 0 1.116.430
Reserve De Heerd 2.595.491 -572.000 0 2.023.491 -20.000 0 2.003.491
Reserve Aanpak 0-100+ 8.858 0 0 8.858 0 0 8.858
Reserve Bijdrage sociale woningbouw 9.000 0 0 9.000 0 0 9.000
Reserve Volkshuisvestelijke doelen 0 0 392.000 392.000 0 392.000
Reserves t.b.v. investeringen
Reserve t.b.v. Investeringen 1.228.707 -43.513 0 1.185.194 -42.682 0 1.142.513
Reserve Investeringen privatisering zwembad 113.645 0 0 113.645 0 0 113.645
Reserve Investeringen ICT 281.000 -56.000 0 225.000 -56.000 0 169.000
Reserve Investeringen inrichting/meubilair gemeentekantoor 168.000 -52.000 0 116.000 -52.000 0 64.000
Reserve Investering raadhuis 253.555 -20.000 0 233.555 -20.000 0 213.555
Reserve Investering De Noordgouw 6.300.000 -210.000 0 6.090.000 -210.000 0 5.880.000
Reserve Geluidsapparatuur theaterzaal De Heerd 128.000 0 0 128.000 0 0 128.000
Totaal reserves 29.853.776 -2.068.831 1.659.952 29.444.897 -2.045.880 0 27.399.017

4. Overzicht voorzieningen

Terug naar navigatie - Begrotingsparagraaf - 4. Overzicht voorzieningen
Voorzieningen stand 31-12-2025 onttrekking toevoeging stand 31-12-2026 onttrekking toevoeging stand 31-12-2027
Voorziening pensioen bestuurders 3.594.032 0 0 3.594.032 0 0 3.594.032
Voorziening wachtgeldverplichting college 1.025.975 0 0 1.025.975 0 0 1.025.975
Voorziening riolering 4.756.918 -69.562 0 4.687.356 -455.870 0 4.231.486
Voorziening parkeerfonds 51.639 0 0 51.639 0 0 51.639
Voorziening bijdrage sociale woningbouw 354.000 0 0 354.000 0 0 354.000
Voorziening verlofsparen 158.492 0 0 158.492 0 0 158.492
Voorziening groenfonds 74.788 0 0 74.788 0 0 74.788
Totaal voorzieningen 10.015.844 -81.903 0 9.946.282 -455.870 0 9.490.412

5. Staat langlopende geldleningen

Terug naar navigatie - Begrotingsparagraaf - 5. Staat langlopende geldleningen
Verloop van langlopende geldleningen Rentepercentage Oorspronkelijk bedrag Restantbedrag 1-1-2027 Opnames 2026 Aflossing 2026 Restantbedrag 31-12-2027 Jaar van laatste aflossing
N.W.B. febr. 2004 4,675% 3.000.000 360.000 0 120.000 240.000 2029
B.N.G. lening 40.107339 3,445% 9.000.000 2.700.000 0 450.000 2.250.000 2032
B.N.G. lening 40.111161 0,647% 7.000.000 700.000 0 700.000 0 2027
B.N.G. lening 40.112680 0,375% 7.000.000 2.100.000 0 700.000 1.400.000 2029
N.W.B. lening 1-30290 -0,239% 10.000.000 3.000.000 0 1.000.000 2.000.000 2029
B.N.G. lening 40.113133 -0,072% 10.000.000 6.000.000 0 1.000.000 5.000.000 2032
B.N.G. lening 40.113168 0,105% 6.000.000 3.600.000 0 600.000 3.000.000 2032
B.N.G. lening 40.115501 1,115% 10.000.000 8.800.000 0 400.000 8.400.000 2048
B.N.G. lening 40.115502 1,196% 20.000.000 18.400.000 0 800.000 17.600.000 2049
B.N.G. Lening 40.118771 2,759% 5.000.000 5.000.000 0 1.000.000 4.000.000 2032
Totaal langlopende geldleningen 50.660.000 0 6.770.000 43.890.000